店里每天有人进来,收银台也一直有进账,可到了月底一算账,钱好像没留下多少。老板明明没少忙,生意看起来也不差,却总觉得手头紧。
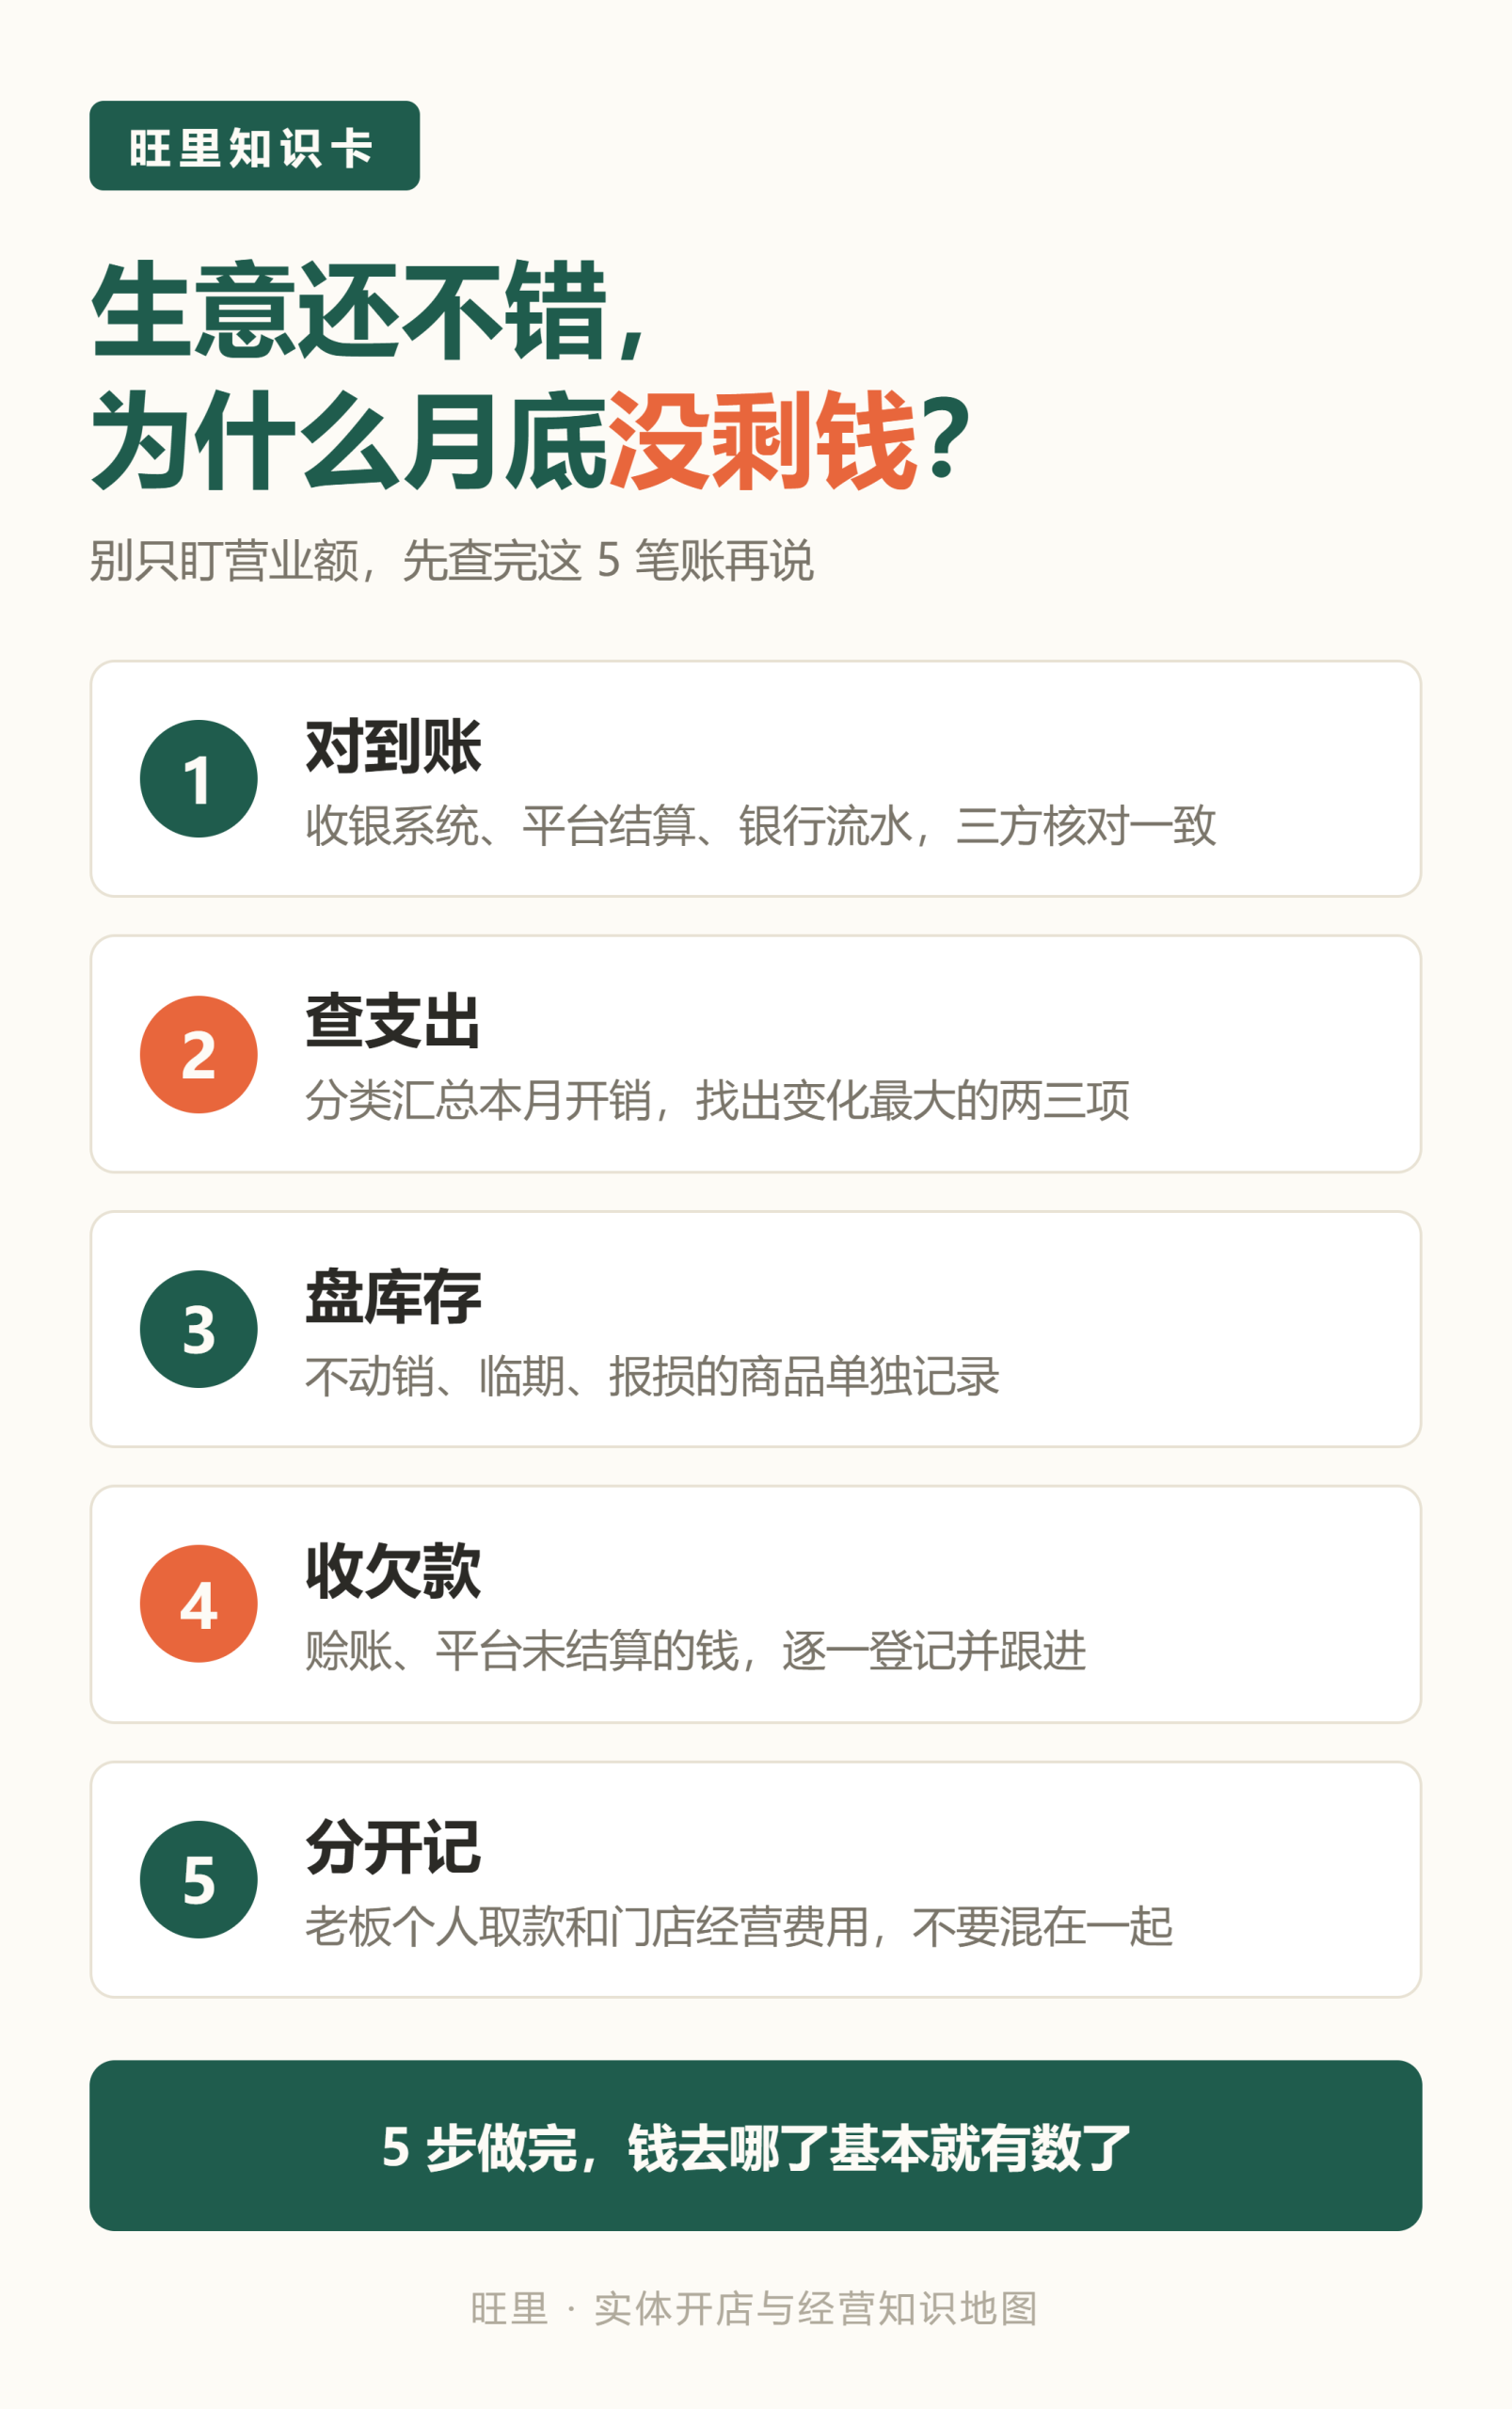
遇到这种情况,先别急着认定是生意不行。营业额不等于利润,账面有利润也不等于手里有现金。 想弄清钱去了哪里,需要把收入、成本、库存、欠款和实际支出分开看。
上一篇我们聊了老板每天忙得团团转,到底该盯哪几件事,这一篇再往里走一步——把钱的账算清楚:生意还不错,钱却没剩下,问题可能出在哪。
这篇文章提供一套适合小店的排查思路。具体项目和记账方式会因行业不同而变化,下面的清单可以按自己的门店情况调整。
先分清:营业额、利润和现金不是一回事
这三个概念经常被混在一起,但它们回答的是不同问题。
- 营业额:一定时期内,门店通过销售商品或提供服务取得的销售收入,具体统计口径要保持一致。
- 利润:收入扣除对应成本、费用及其他应计项目后的经营结果。实际核算时,应按适用的会计处理和门店记账口径计算。
- 现金流:一定时期内实际收到和付出的现金。赊账尚未收回、提前支付的货款、偿还借款等,都会影响手头现金。
举个简化的例子:一家店本月确认了销售收入,但部分客户还没付款;与此同时,店主已经支付了进货款、租金和工资。账面销售不错,手头现金仍可能紧张。
反过来,账户里暂时有一笔钱,也不一定代表这笔钱都是利润,其中可能包含尚未支付的货款、税费或借入资金。
所以,月底别只看收银系统里的销售额,也别只看银行卡余额。要把经营结果和现金进出分别核对。
先查日常成本:钱是不是一点点漏掉了
很多门店能清楚说出一天卖了多少,却说不清一个月各类成本和费用合计多少。
排查时,可以把支出按门店实际情况分类,例如:
- 商品或食材采购成本;
- 员工工资、社保及相关用工支出;
- 房租、物业、水电等场地费用;
- 平台服务费、支付手续费、推广费用;
- 包装耗材、清洁用品、设备维修等日常开支;
- 退款、报损、折扣及其他经营支出。
不要把所有项目简单混成一个数字。分类的意义,是找到变化最大的地方。
可以将本月与上月,或与门店自己设定的预算进行对比。如果某项支出突然增加,先查具体明细、发生时间和原因,再判断是否需要调整。不同业态的合理成本结构并不相同,不宜直接套用别人的比例。
再查库存:货架上的货,不等于账户里的钱
进货后,现金已经付出,但商品可能还没有卖掉。库存积压会占用资金;如果盘点不准,还可能出现损耗、过期、遗失或账实不符。
可以从这几件事开始:
- 定期核对系统库存与实际库存;
- 找出长期没有动销的商品;
- 检查临期、易损和报废商品的记录;
- 对照采购频率与真实销售情况,避免只因折扣就大量进货;
- 对高价值或变化频繁的商品提高盘点频率。
库存不是越少越好。备货不足也可能影响销售。目标是让库存规模与实际需求相匹配,并能解释库存变化。
查应收款:卖出去了,钱真的收回来了吗?
如果门店存在赊账、月结客户、团购核销延迟或其他延后结算的情况,就要单独查看应收款。
建议至少记录客户或平台、应收金额、产生日期、约定回款时间、实际到账金额和当前状态。对逾期款项,及时核对原因并按约定跟进。
同时注意区分“订单金额”“已经确认的收入”和“实际到账金额”。不同平台的结算周期、退款规则和手续费可能不同,不能只凭订单页面的销售数字判断现金是否已经到账。
如果门店基本不做赊账,也仍然要核对第三方平台结算、退款、手续费和银行卡流水,确保账面记录与实际到账相符。
把老板个人支出和门店经营账分开
小店经营中,老板经常会临时从收银款或经营账户里拿钱,用于家庭开支、个人购物或其他用途。如果没有单独记录,月底就容易说不清这笔钱属于经营成本,还是老板从店里取走的资金。
建议给门店和个人支出设定清楚的记录方式:
- 门店经营支出保留票据或交易记录;
- 老板取用门店资金时,单独登记日期、金额和用途;
- 家庭开支不要直接混记为门店日常费用;
- 定期核对现金、银行账户、支付平台和记账记录。
老板个人取款会减少店里的可用现金,但不能不加区分地全部当作经营费用。具体会计处理应结合企业性质和实际情况确定。
最后核对:有没有只看销售额,没看真正留下多少
当成本、库存、应收款和资金往来都核对过后,再回头看门店的经营结果。
可以按月整理一张简单的经营表,至少包含:
| 项目 | 本月记录 | 核对重点 |
|---|---|---|
| 销售收入 | 按统一口径记录 | 是否扣除了退款、取消订单等需要调整的项目 |
| 商品或服务成本 | 按适用口径记录 | 采购、耗用和库存变化是否匹配 |
| 固定及日常费用 | 按类别汇总 | 房租、人工、水电、平台费等是否有异常变化 |
| 应收款 | 记录期末余额 | 是否有逾期或未结算款项 |
| 库存 | 记录期末情况 | 是否积压、报损或账实不符 |
| 现金及账户余额 | 按实际对账 | 与流水、结算记录是否一致 |
| 老板个人取用资金 | 单独登记 | 是否与经营费用混记 |
这张表不是完整的财务报表,也不能替代规范记账或专业会计核算。它的作用是帮助老板先发现问题,再针对异常项目进一步核查。
月底先做这份检查清单
如果不知道从哪里开始,可以在月底安排一段固定时间,按顺序检查:
- ☐ 核对收银系统、平台结算和银行到账记录。
- ☐ 按类别汇总本月主要经营支出,并与上月比较。
- ☐ 盘点重点库存,查找长期不动销、报损或账实不符的商品。
- ☐ 汇总应收款、未结算款项及逾期金额。
- ☐ 把老板个人取款与门店经营支出分开记录。
- ☐ 找出本月变化最大的两三项,逐一确认原因。
- ☐ 为下个月确定一至三个可跟踪的改进事项。
如果发现账目差异较大,不要急着凭感觉下结论。先核对原始凭证、交易流水和记录口径;涉及税务、会计或合同问题时,应咨询相应专业人士。
写在最后
生意看起来不错,月底却没剩钱,不一定只有一个原因。可能是成本上涨,也可能是库存占款、回款延迟、支出混记,或者销售收入与实际利润之间存在差距。
与其只盯着每天卖了多少,不如养成每月核对经营账的习惯。先弄清钱从哪里来、花到哪里去、还有多少没收回来,再决定该调整什么。
对小店来说,账不必一开始就做得复杂,但每一笔重要的收入、支出和资金变化,都应该尽量有记录、能核对、说得清。
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/jingying/4138.html