很多小店老板都有这样的困惑:明明记着进货十箱肉,月底怎么就剩两箱?「损耗有点大」——然后呢?不知道,也没法知道。
问题通常不出在损耗本身,而出在账对不上:采购按箱记、领用按份记、报损有时记有时忘,三种口径混在一张脑子里,谁也说不清少的数量是丢了、坏了、还是压根没记。
谈损耗控制之前,得先让数量能对上。这一篇给一套最基础的原料台账方法。
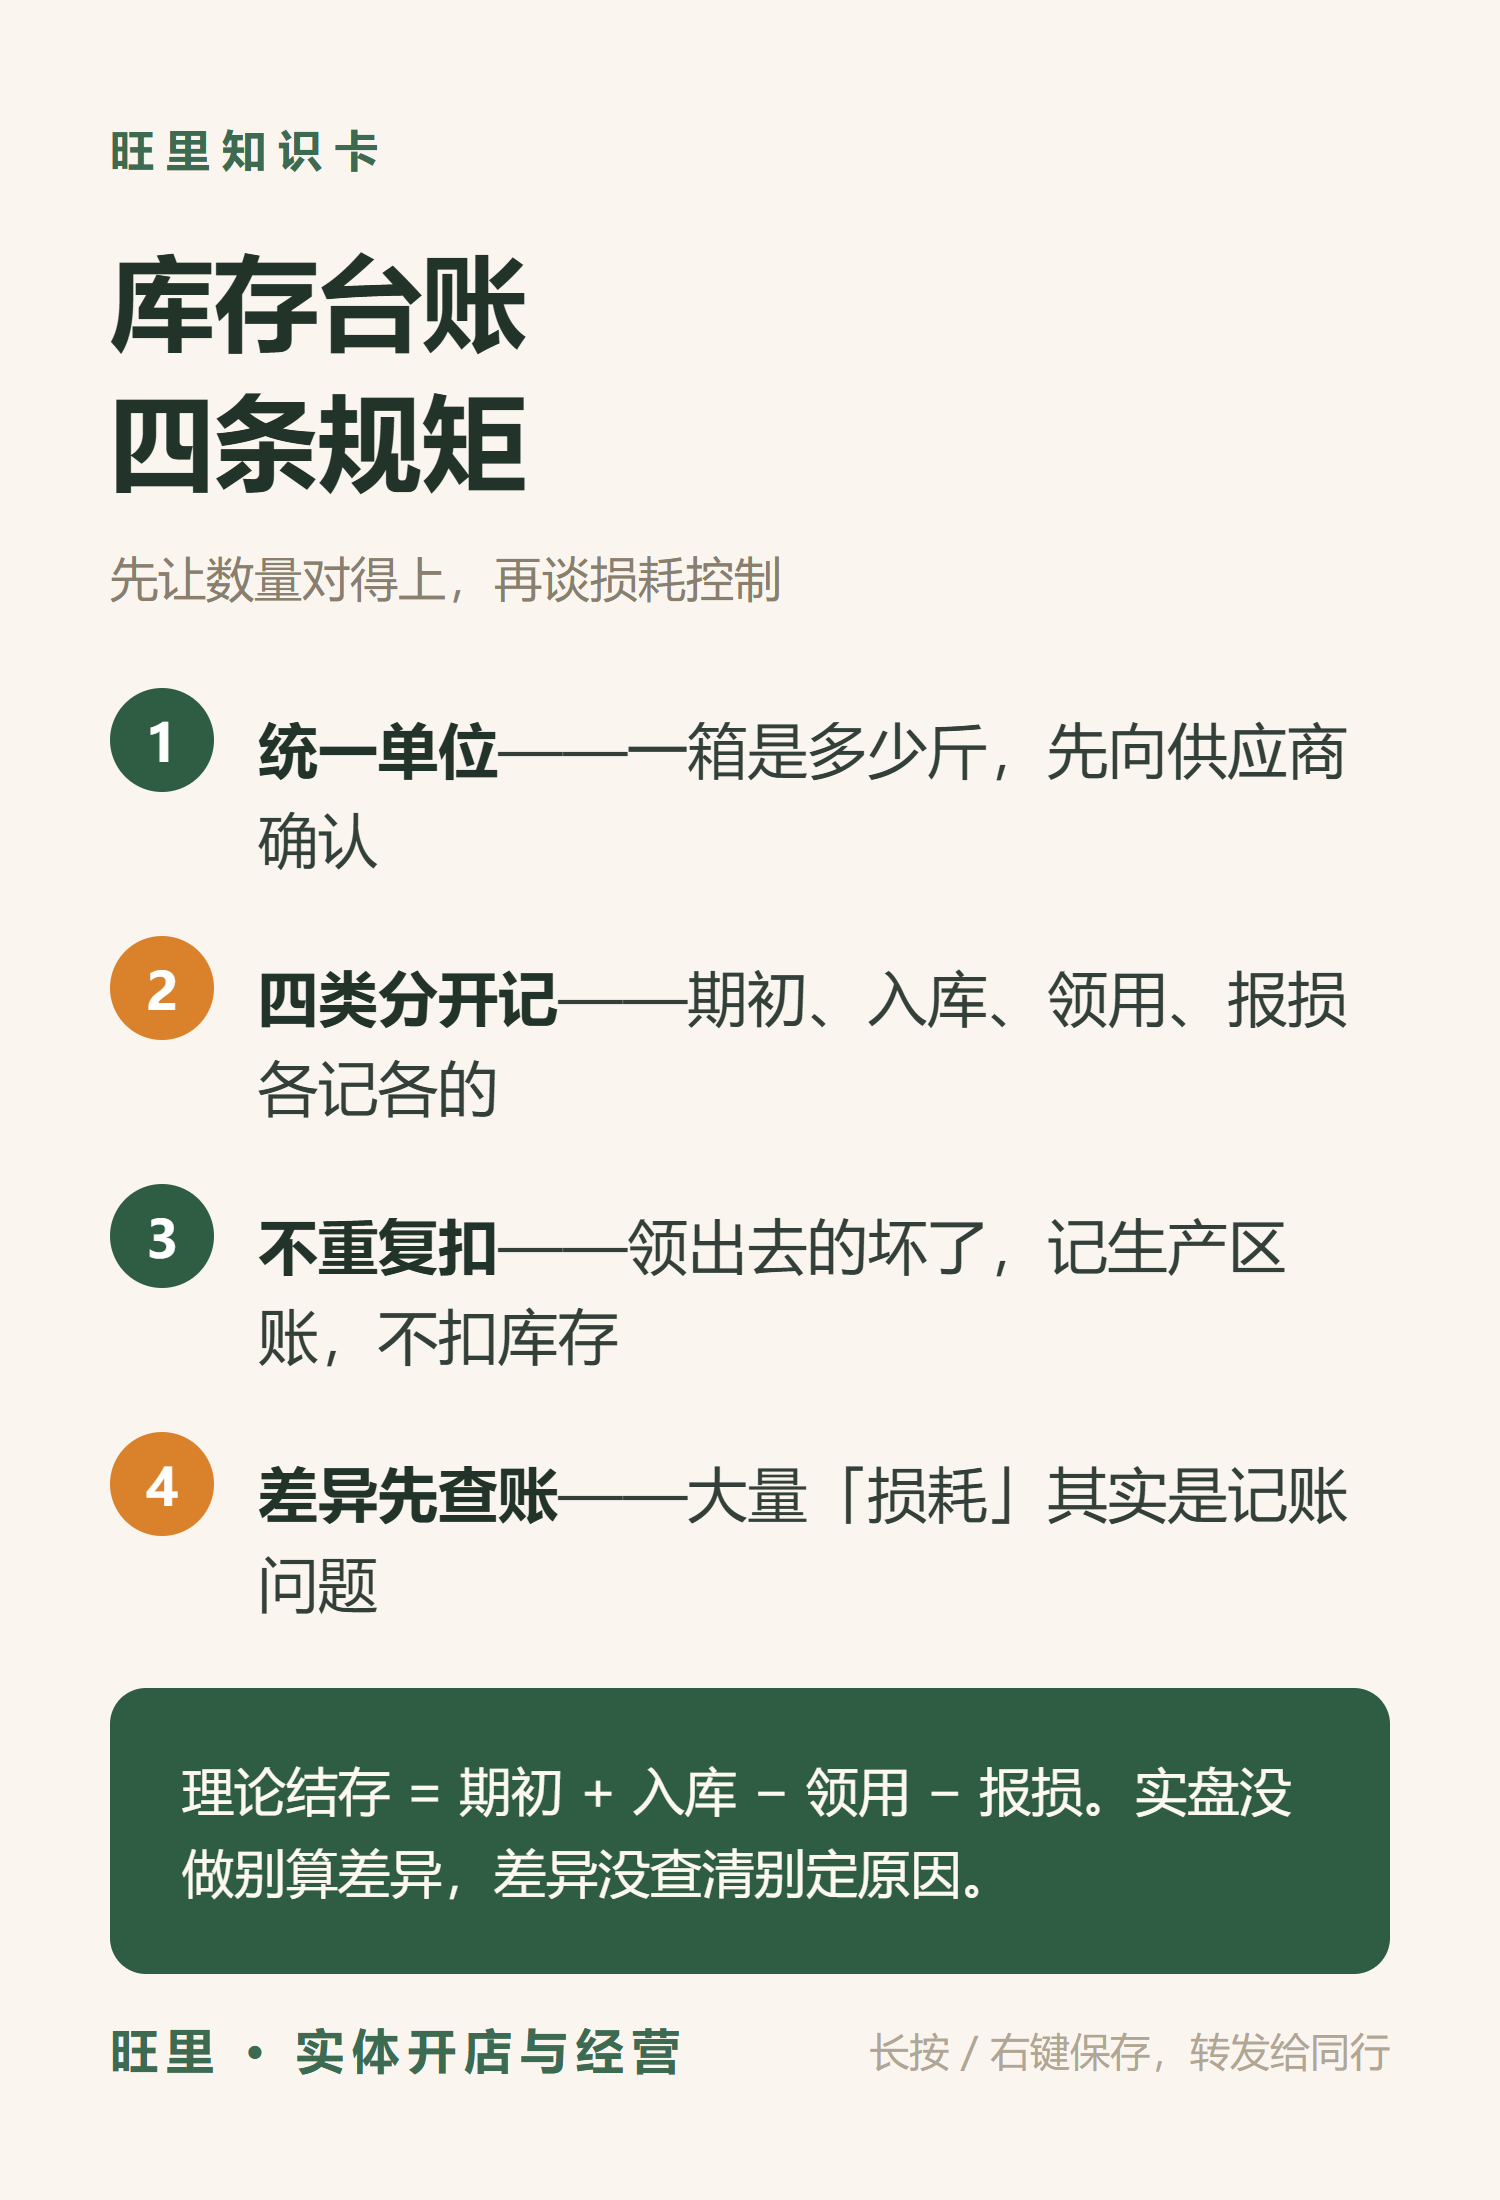
先统一单位:一箱到底是多少
台账的第一个动作,是给每种原料定一个统一的计量单位。进货按箱、领用按份、盘点按公斤——三种单位混用,账就没法算。
定单位的前提是包装净量已确认:这箱肉净重十公斤,是换算的依据。净量没确认的,先找供应商问清(见上一篇比价方法),换算依据没拿到之前,这种原料的账先标注「单位待核」,别硬算。
不同批次、不同规格的原料分开记行,别混在一起平均。
四类数量,分开记
固定一个库存位置和一个盘点周期,然后把数量往来分成四类,各记各的:
| 类型 | 记什么 | 例子 |
|---|---|---|
| 期初 | 本周期开始时该位置有多少 | 上月末盘点结余 |
| 入库 | 本周期收进来的 | 采购到货 |
| 领用出库 | 拿去生产使用的 | 厨房每日领料 |
| 在库报损 | 在这个位置上直接报损的 | 过期、变质、破损 |
有一个最容易犯的错:重复扣减。原料从库房领到厨房,已经在「领用出库」里记过一次;后面在厨房里坏了,那是生产区的报损,记在生产区的账上——如果再从库房账上扣一次,账必然对不上。
在哪个位置发生的报损,就记在哪本账上。有退回、调拨的,单独记行,不加总混淆。
算一笔账:理论结存 vs 实盘
四类数量记齐后,每个盘点周期可以算一笔账:
理论结存 = 期初 + 入库 − 领用出库 − 在库报损
盘点差异 = 实盘数量 − 理论结存
举个例子:某原料期初十公斤、本周期入库五公斤、领用出库八公斤、在库报损一公斤,理论结存就是六公斤。实际盘点五点五公斤,差异是负零点五公斤。
注意两点:第一,实盘没做就别算差异——没有实盘数字,差异就是未知,别拿「应该差不多」填空;第二,差异是负数只说明实盘比账面少,原因待查,别自动划等号「这就是损耗」。
有了差异,逐项找原因
发现差异,按顺序排查:
- 先查记录:有没有漏记的入库、重复扣的领用、单位换算错误、盘点截点前后混淆——大量「损耗」其实是记账问题
- 再查具体环节:某天集中领用有没有单据、报损有没有记录人
- 报损本身也要记完整:什么现象、多少数量、谁记录的、怎么处理的
差异数字在原因查明前保持「待核查」状态。不要把没解释的差异全部说成变质浪费,更不要直接据此追责——账没理清就追责,只会让以后没人敢记实数。
行动清单
- ☐ 给每种原料统一计量单位,包装净量向供应商确认
- ☐ 固定库存位置和盘点周期,四类数量分开记
- ☐ 领用后的报损记在生产区账上,不重复扣库存
- ☐ 每周期做实盘,按公式算差异,没实盘不算差异
- ☐ 差异先查记账口径,再查具体原因,查清前标待核查
延伸阅读
- 生意还不错,为什么月底没剩钱?——库存对不上,利润表就是错的
- 开业前做一次流程演练:先把断点找出来再开门——领料报损的流程,开业前就该走一遍
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/jingying/4230.html