场景
开业第三个月,账上还有一万八。老板觉得还行——虽然没赚,但也没亏到底。
第四个月,季度房租 + 品牌年费一起来了,一笔付掉六万多。账上直接见红。
钱不是「慢慢变少」的,它是在某个月集中流走的。而多数人做资金安排时,脑子里只有一条平滑的曲线:每月花这么多、每月收那么多。真实的现金流不是曲线,是台阶——台阶出现在哪个台阶上,才是要命的问题。
所以开业之前,值得把开业月和之后六个月的收付款放到同一张表上,逐月接力一遍。
这张表怎么算
核心公式只有一行:
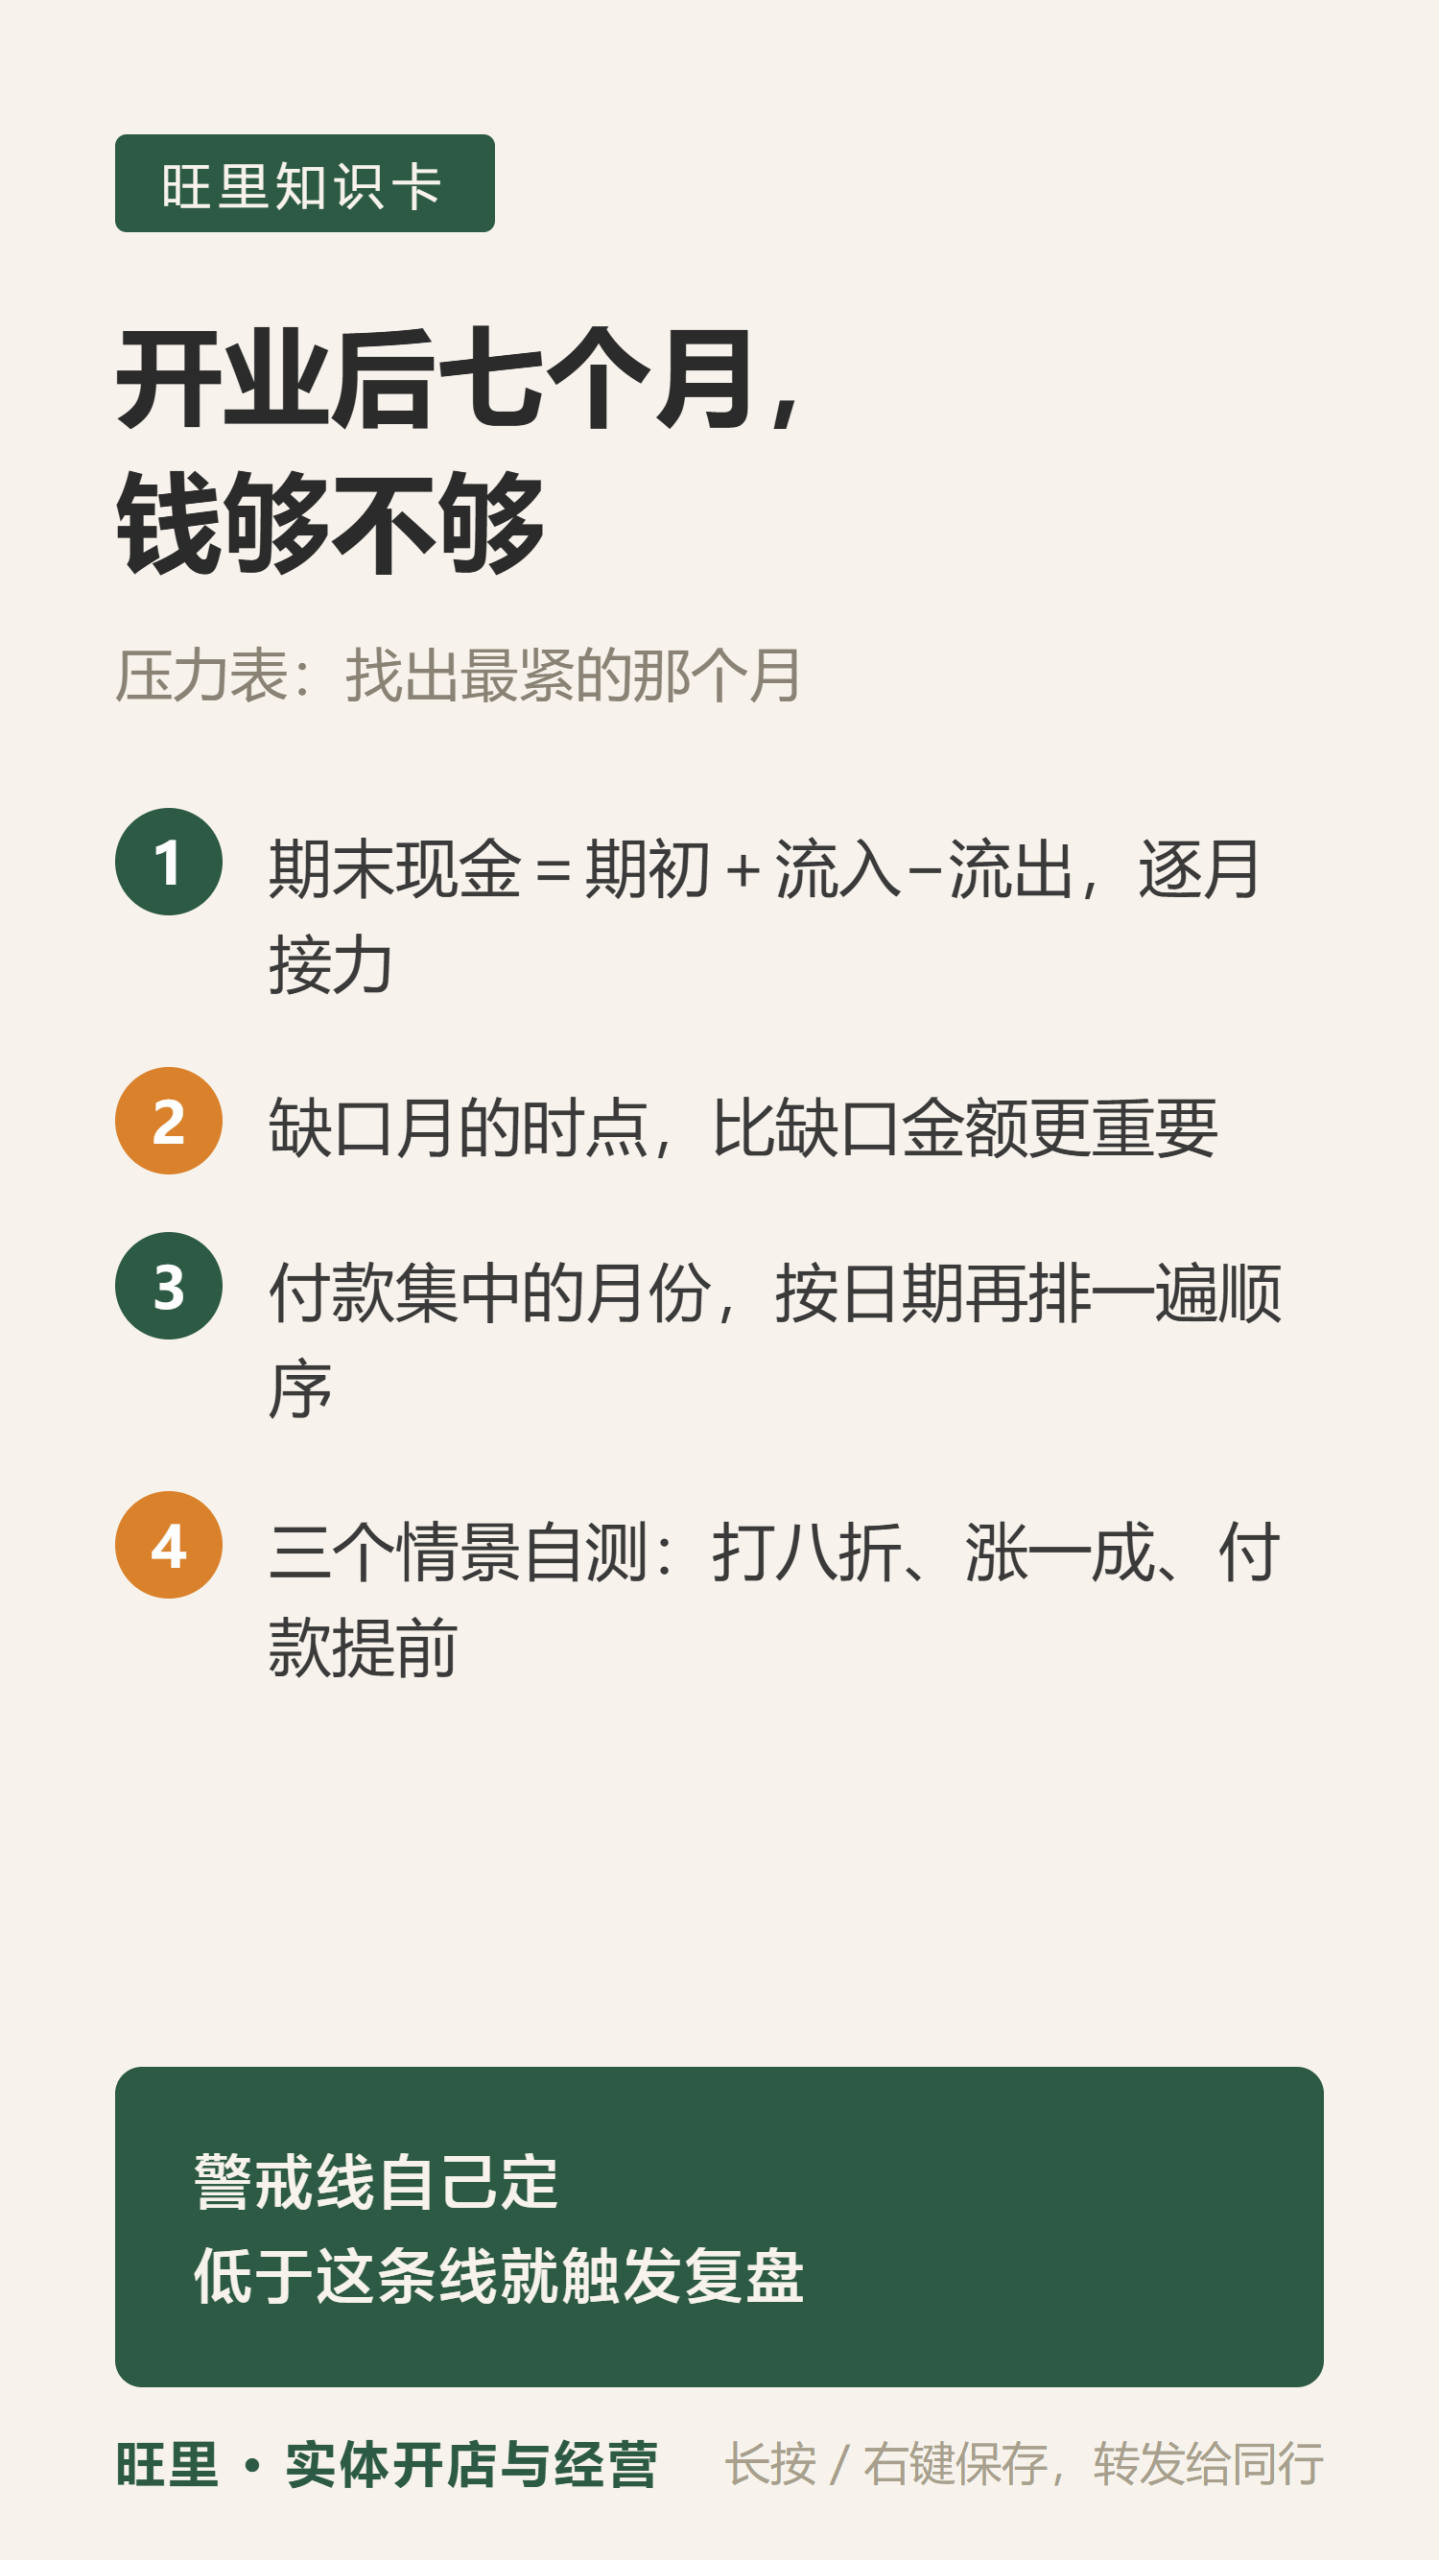
期末现金 = 期初现金 + 流入合计 − 流出合计
关键在「逐月接力」:这个月的期初,就是上个月的期末。七期连起来,哪个月期末变负,一目了然。
流入按三类记(营业到账、其他到账、往来借款),流出按十一类记(房租物业、人工、采购、水电燃气、平台佣金、营销、还款利息、品牌相关费用、维修耗材、其他……)。分项记不是为了好看——是为了缺口出现时,你知道砍哪一项、找谁谈。
三条记账规矩
口径必须标清。每月第一行先写:这个月的数字是实际、计划还是假设。三种口径混在一列里,这张表就废了。
未知留空,不填 0。「已确认无发生」才填 0——比如这个月确实没有借款。不知道的写待核实,保持空白。
折旧不进来。这张表只记现金。装修摊销、设备折旧是账面概念,不参与现金合计——账上利润好看、账上没钱,就是这么来的。
付款节点要单独理一遍
大额付款(季度房租、年费、保证金退还)不要只写进月度表,先在「付款节点」页逐笔列:什么项目、哪一天、多少钱、依据是什么。
做完你会发现,付款集中的月份需要按日期再排一遍现金顺序——月内也有先后。房租 5 号划走、工资 10 号发、营业款每天进账一些,月初那几天是最脆的。
情景测试:自己给自己出三道题
表格里留了「情景测试」页,建议开业前先做三个:
- 营业额打八折:各月流入 ×0.8,期末现金还能撑到第几月?
- 供货涨价一成:采购项 ×1.1,影响有多大?
- 某笔大额付款提前一个月:最紧的月再提前,账上够不够?
每个情景填一行:期初、到账、付款、期末。填完你会得到一个比「感觉还行」值钱得多的东西——一个具体的月份,和一条具体的警戒线。
一个假设演示,看清「缺口月」
演示数据(不是真实经营):开业月期初 18 万,之后每月流入 8-10 万、流出 9 万上下,一切平稳。第五个月,季度房租和年费叠加,单月流出 13.5 万——期末还有 7.2 万。第六个月大额付款再来一次,期末 −3000 元。
注意两件事:
- 总额看,六个月流入远大于支出缺口,但缺口照样出现——位置比总量重要;
- 演示里缺口月是第六个月,也就是说第四个月就该开始准备:谈付款节奏、砍一笔支出、或提前留钱。
零收入静态覆盖(可支配现金 ÷ 每月最低支出)可以顺手算一个,但它只回答「完全没收入能躺几个月」,不回答真实经营里「哪个月会缺」。两件事别混。
一份可以直接用的表
四张工作表:
- 现金流总览:起算日、可支配现金(不含已付押金)、自设警戒线;
- 月度现金流:开业月 + 6 个月,流入 3 项、流出 11 项、期末接力;
- 情景测试:三个情景各一行,自设变量自己出题;
- 假设演示:一组演示数据,看缺口月怎么出现。
开业后每月更新实际数,合同付款条件一变就重新核对。用 AI 辅助整理月度收支的方法之前写过——让 AI 找出缺口而不是预测营业额,两篇配合用。
行动清单
- ☐ 开业前把 7 个月收付款填进月度现金流,口径全部标清
- ☐ 大额付款单独列付款节点,写清日期和依据
- ☐ 逐月接力算期末现金,找出缺口月
- ☐ 缺口月之前一个月开始准备:留钱、谈节奏或砍支出
- ☐ 做三个情景测试:打八折、涨一成、付款提前
- ☐ 警戒线自己定,写进总览页,低于即触发复盘
延伸阅读:开业前的资金怎么拆,见完整预算表的占用资金与付款时间;每月数字怎么看缺口,见AI 现金流查缺方法。
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/xiangmu/4521.html