一个品类最诚实的体检报告,不是它开了多少家店,是它关了多少家。
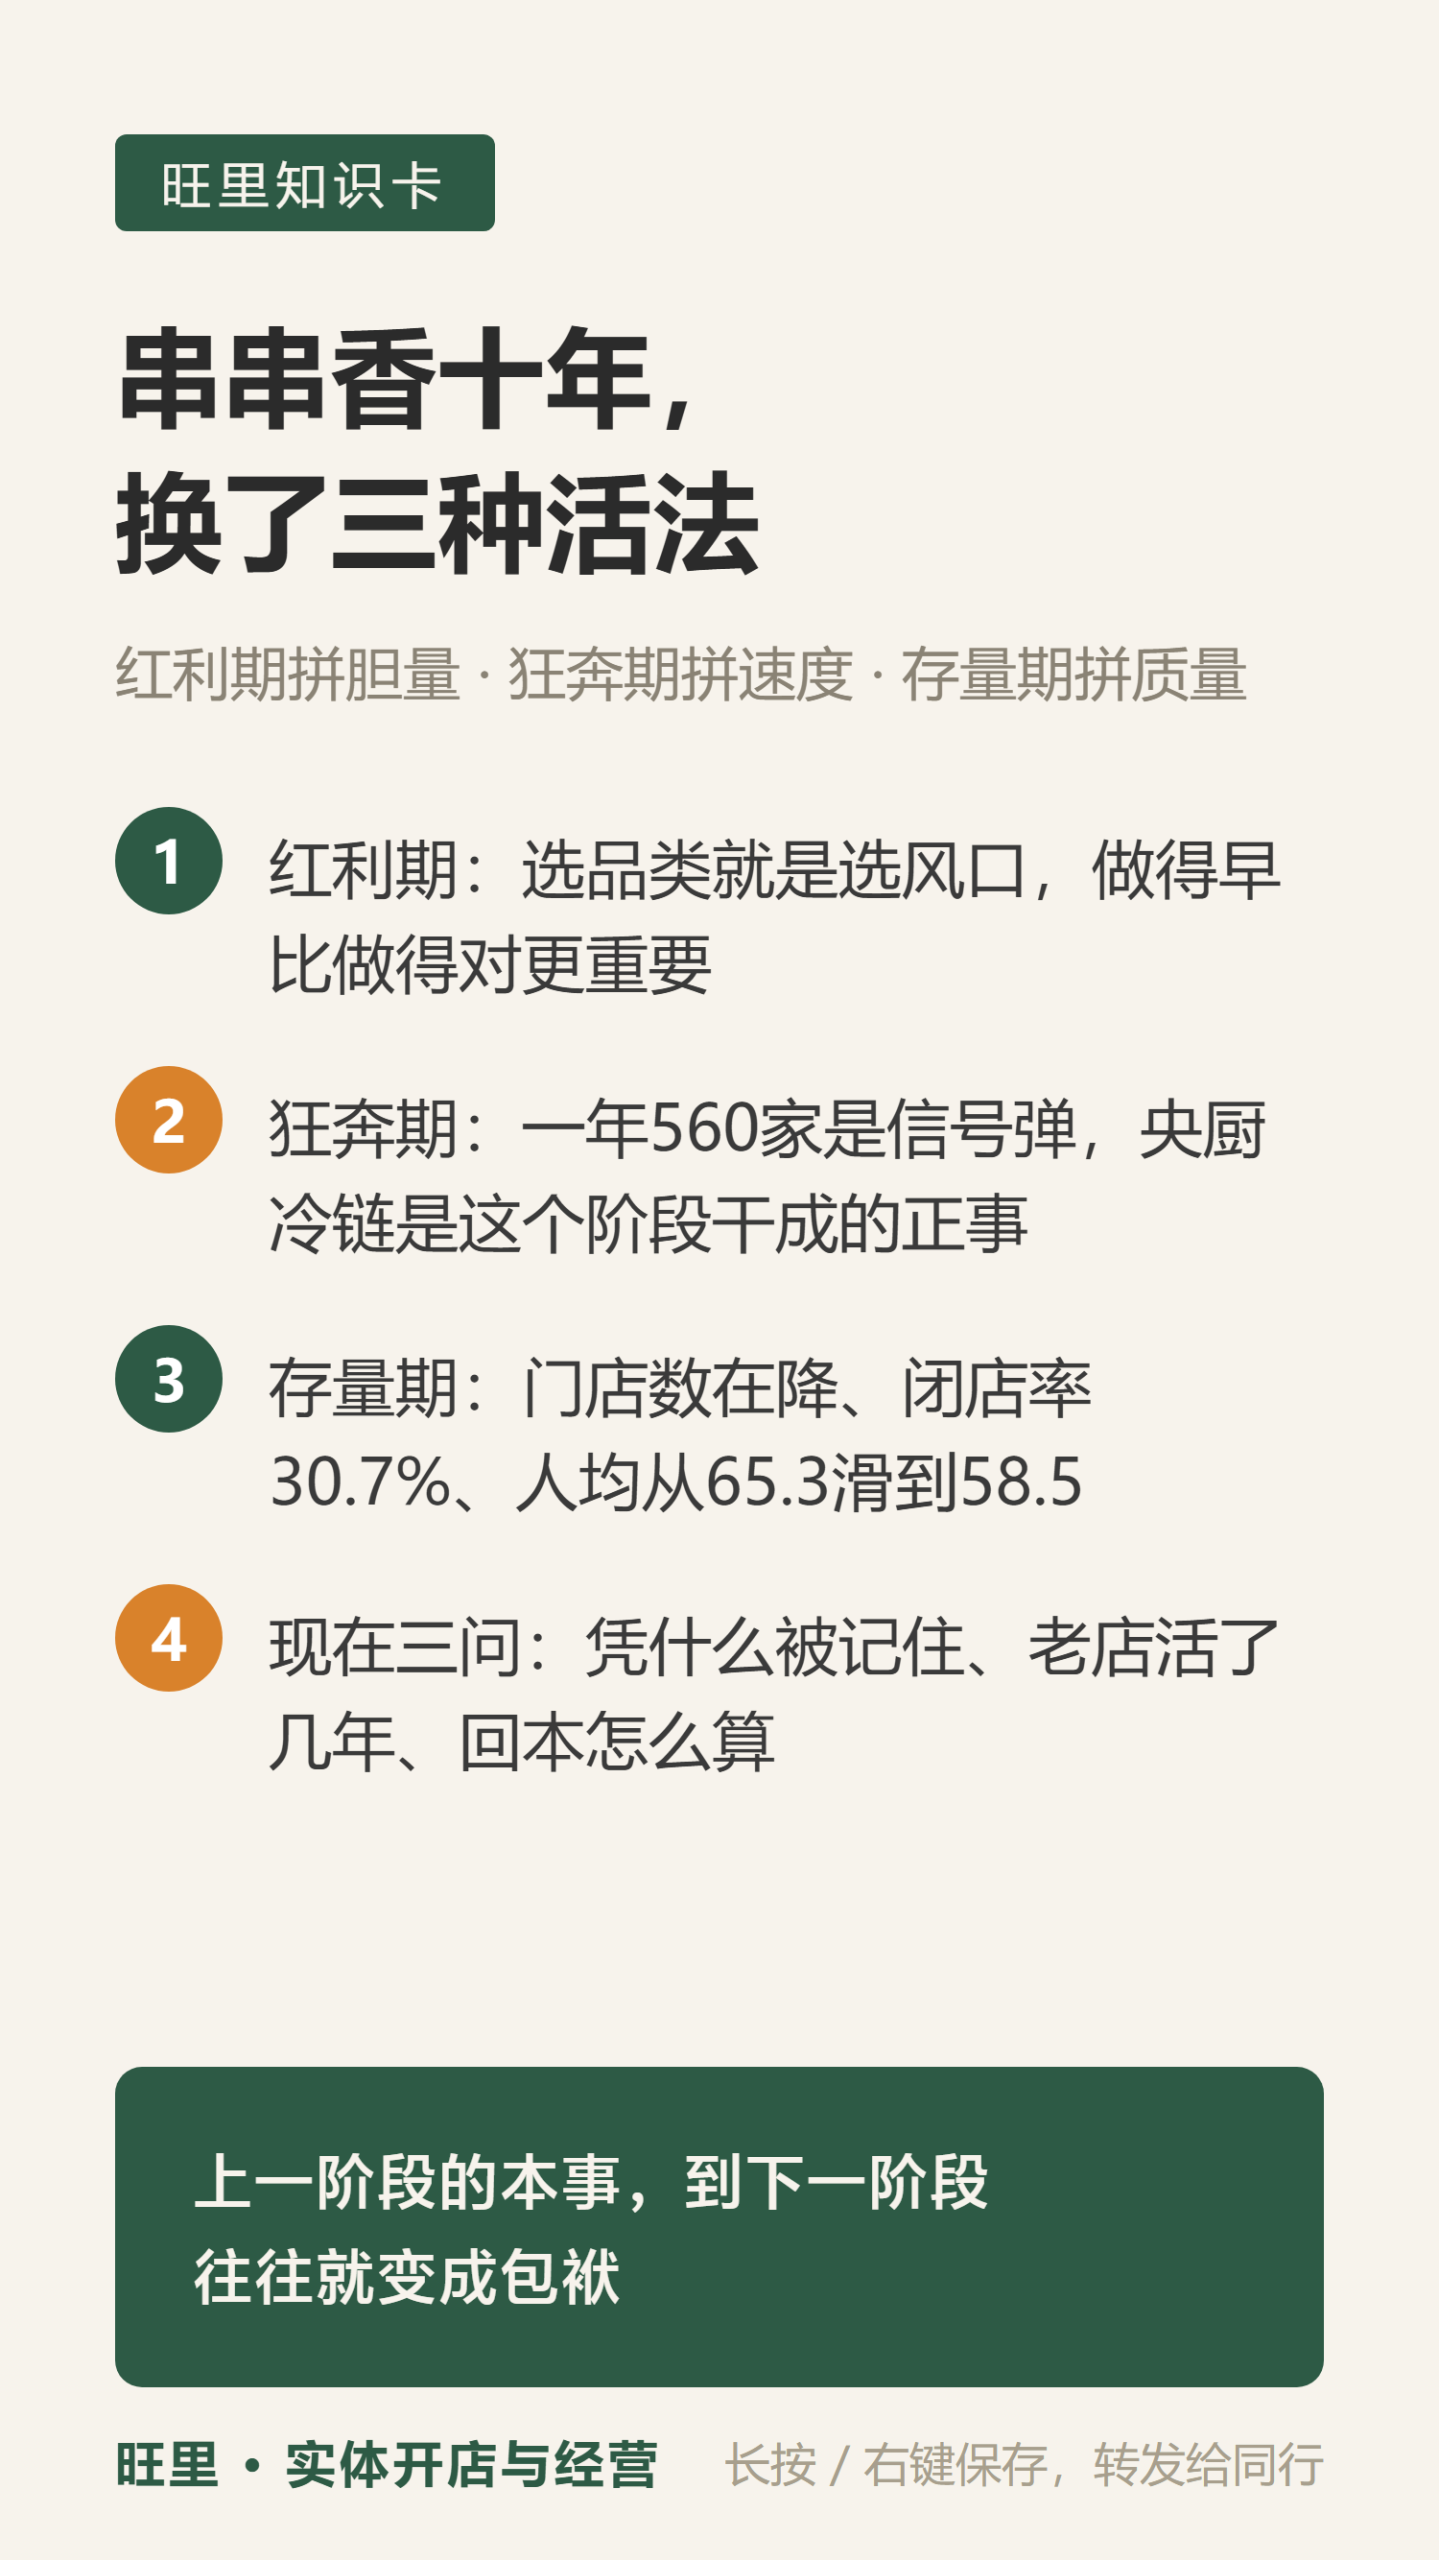
串串香门店数从 2024 年的 6.4 万家降到 2026 年 9 月的 6.02 万家;闭店率 30.7%,连续三年高于火锅大盘的 22%;同期人均消费从 65.3 元滑到 58.5 元。
这不是崩盘,是换挡。把这个品类过去十年切成三段看,每一段赚钱的方式都不一样——而且,上一阶段的本事,到下一阶段往往就变成了包袱。
第一段:品类红利期,拼的是胆量
时间大约在 2015 到 2018 年。
那时候串串香还在完成一件事:从”路边摊”变成”有门头的店”。它解决的痛点非常朴素——火锅太贵、一个人吃不了,而串串把”点菜”变成了”拿签子”,客单价降下来,决策成本也降下来。
这一阶段的生意逻辑简单到近乎粗暴:
- 选品类就是选风口,站在风口上,位置差一点也不至于死;
- 产品靠锅底和牛油,同质化严重,但那时候同质化不构成问题,因为客人还没得选;
- 开店几乎等于印钞,回本周期以月计的说法在圈子里流传。
红利期的典型症状是:不需要把事情做对,只要做得早。 于是它吸引进来的,是大量带着”开个店”心态的人,而不是带着”经营一家店”心态的人。这批人会在第三段被集中清退。
第二段:万店狂奔期,拼的是速度
2019 年之后,资本和连锁化一起进场。
这一年出现过一个后来被反复引用的数字:某个品牌一年开出 560 家门店。它像一个信号弹——原来这个品类是可以”复制”的,不是必须一家一家熬出来的。
于是整个赛道的动词从”开一家店”变成了”开出一片店”:
- 加盟成为主流扩张方式,品牌方出招牌和供应链,加盟商出钱和店;
- 门店数成为对外的主要语言,招商手册的第一页通常是那张网点地图;
- 标准化被空前重视,中央厨房、统一腌制、冷链配送,都是这一阶段被逼出来的基础设施。
这一阶段确实干成了正事:它把”口味不依赖厨师”这件事做成了。 今天一家串串店能做到换个人味道不变,靠的就是那个时期沉淀下来的央厨和冷链。
但也埋下了隐患。开店速度一旦超过总部能管到的半径,闭店率就是那张账单。
第三段:存量淘汰期,拼的是质量
2022 年之后,潮水退去,数字开始说话。
先看大盘:2025 年全国餐饮收入 5.79 万亿元,同比增长 3.2%——大盘还在涨;但同年标记停业商户 339 万家,同比增长 9.4%。停业门店里,2025 年开业的占 23.8%、2024 年开业的占 41.3%,合计 65.1%,经营不满两年。
再看结构:连锁化率从 2023 年的 21% 升到 2025 年的 25%,挂着牌子的店越来越多;但同期 3–10 家门店的小型连锁,门店数同比下降 18.5%。
这两组数字放在一起,结论很清楚:牌子变多了,小牌子活得变差了。
这一阶段正在发生三件事:
第一,客人没离开,只是变挑了。 人均从 65.3 元降到 58.5 元,不是客人不来了,是不愿意为”没什么区别的一顿”付原来的价了。
第二,扩张让位于存量。 有品牌主动放慢脚步,把”一年半回不了本的店坚决不开”写成门槛;有品牌选择区域加密,一个城市开几家共用供应链和营销,而不是全国撒网。
第三,招牌位被重新争夺。 有的品牌改名换赛道去做小火锅,门店冲到 2000 多家;有的守在串串品类里,把门店开到 786 家;也有曾经千店规模的,如今剩 200 余家。三条路,三种活法,都是公开事实,谈不上对错——但它们共同说明一件事:靠”品类本身在涨”赚钱的时代结束了。
现在进场,该改问的三个问题
换个时代,考察项目的问法也要换。
一、不要问”这个品类还火不火”,要问”这家店凭什么被记住”。 品类红利消失后,客流是被具体的某道菜、某个场景拉来的,不是被品类名拉来的。
二、不要问”开了多少家”,要问”最早那批店活到第几年”。 数量会装饰,年龄不会。一个品牌如果有大量开了三五年还在正常营业的店,说明它的模型经得起时间。
三、不要问”多久回本”,要问”回本怎么算”。 让对方把口径讲清楚:算不算转让费和装修、按几个月摊销、用哪一段的真实营业额。敢讲算法的,才谈得上负责任。
十年里,这个品类完成了从”路边摊”到”品牌化”的成人礼。下一程拼的不是谁开得快,是谁舍得不开、谁的店活得久。
延伸阅读:行业为什么从拼扩张转向拼经营质量,看罗星海:串串香行业,比扩张更重要的是经营质量;什么是不换品类换招牌的那条路,看围辣向左,袁记向右,串串香又迎来「招牌位」之争?;行业正在筛掉谁,看一年关店339万家,近三分之二活不过两年。
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/hangye/4640.html