「我这店每天卖 8000 就保本了。」——这句话听着专业,但先别急着信,包括自己算给自己听的那一遍。保本线的公式很简单,简单到口径错一步,结果就完全不可用。
公式与前提
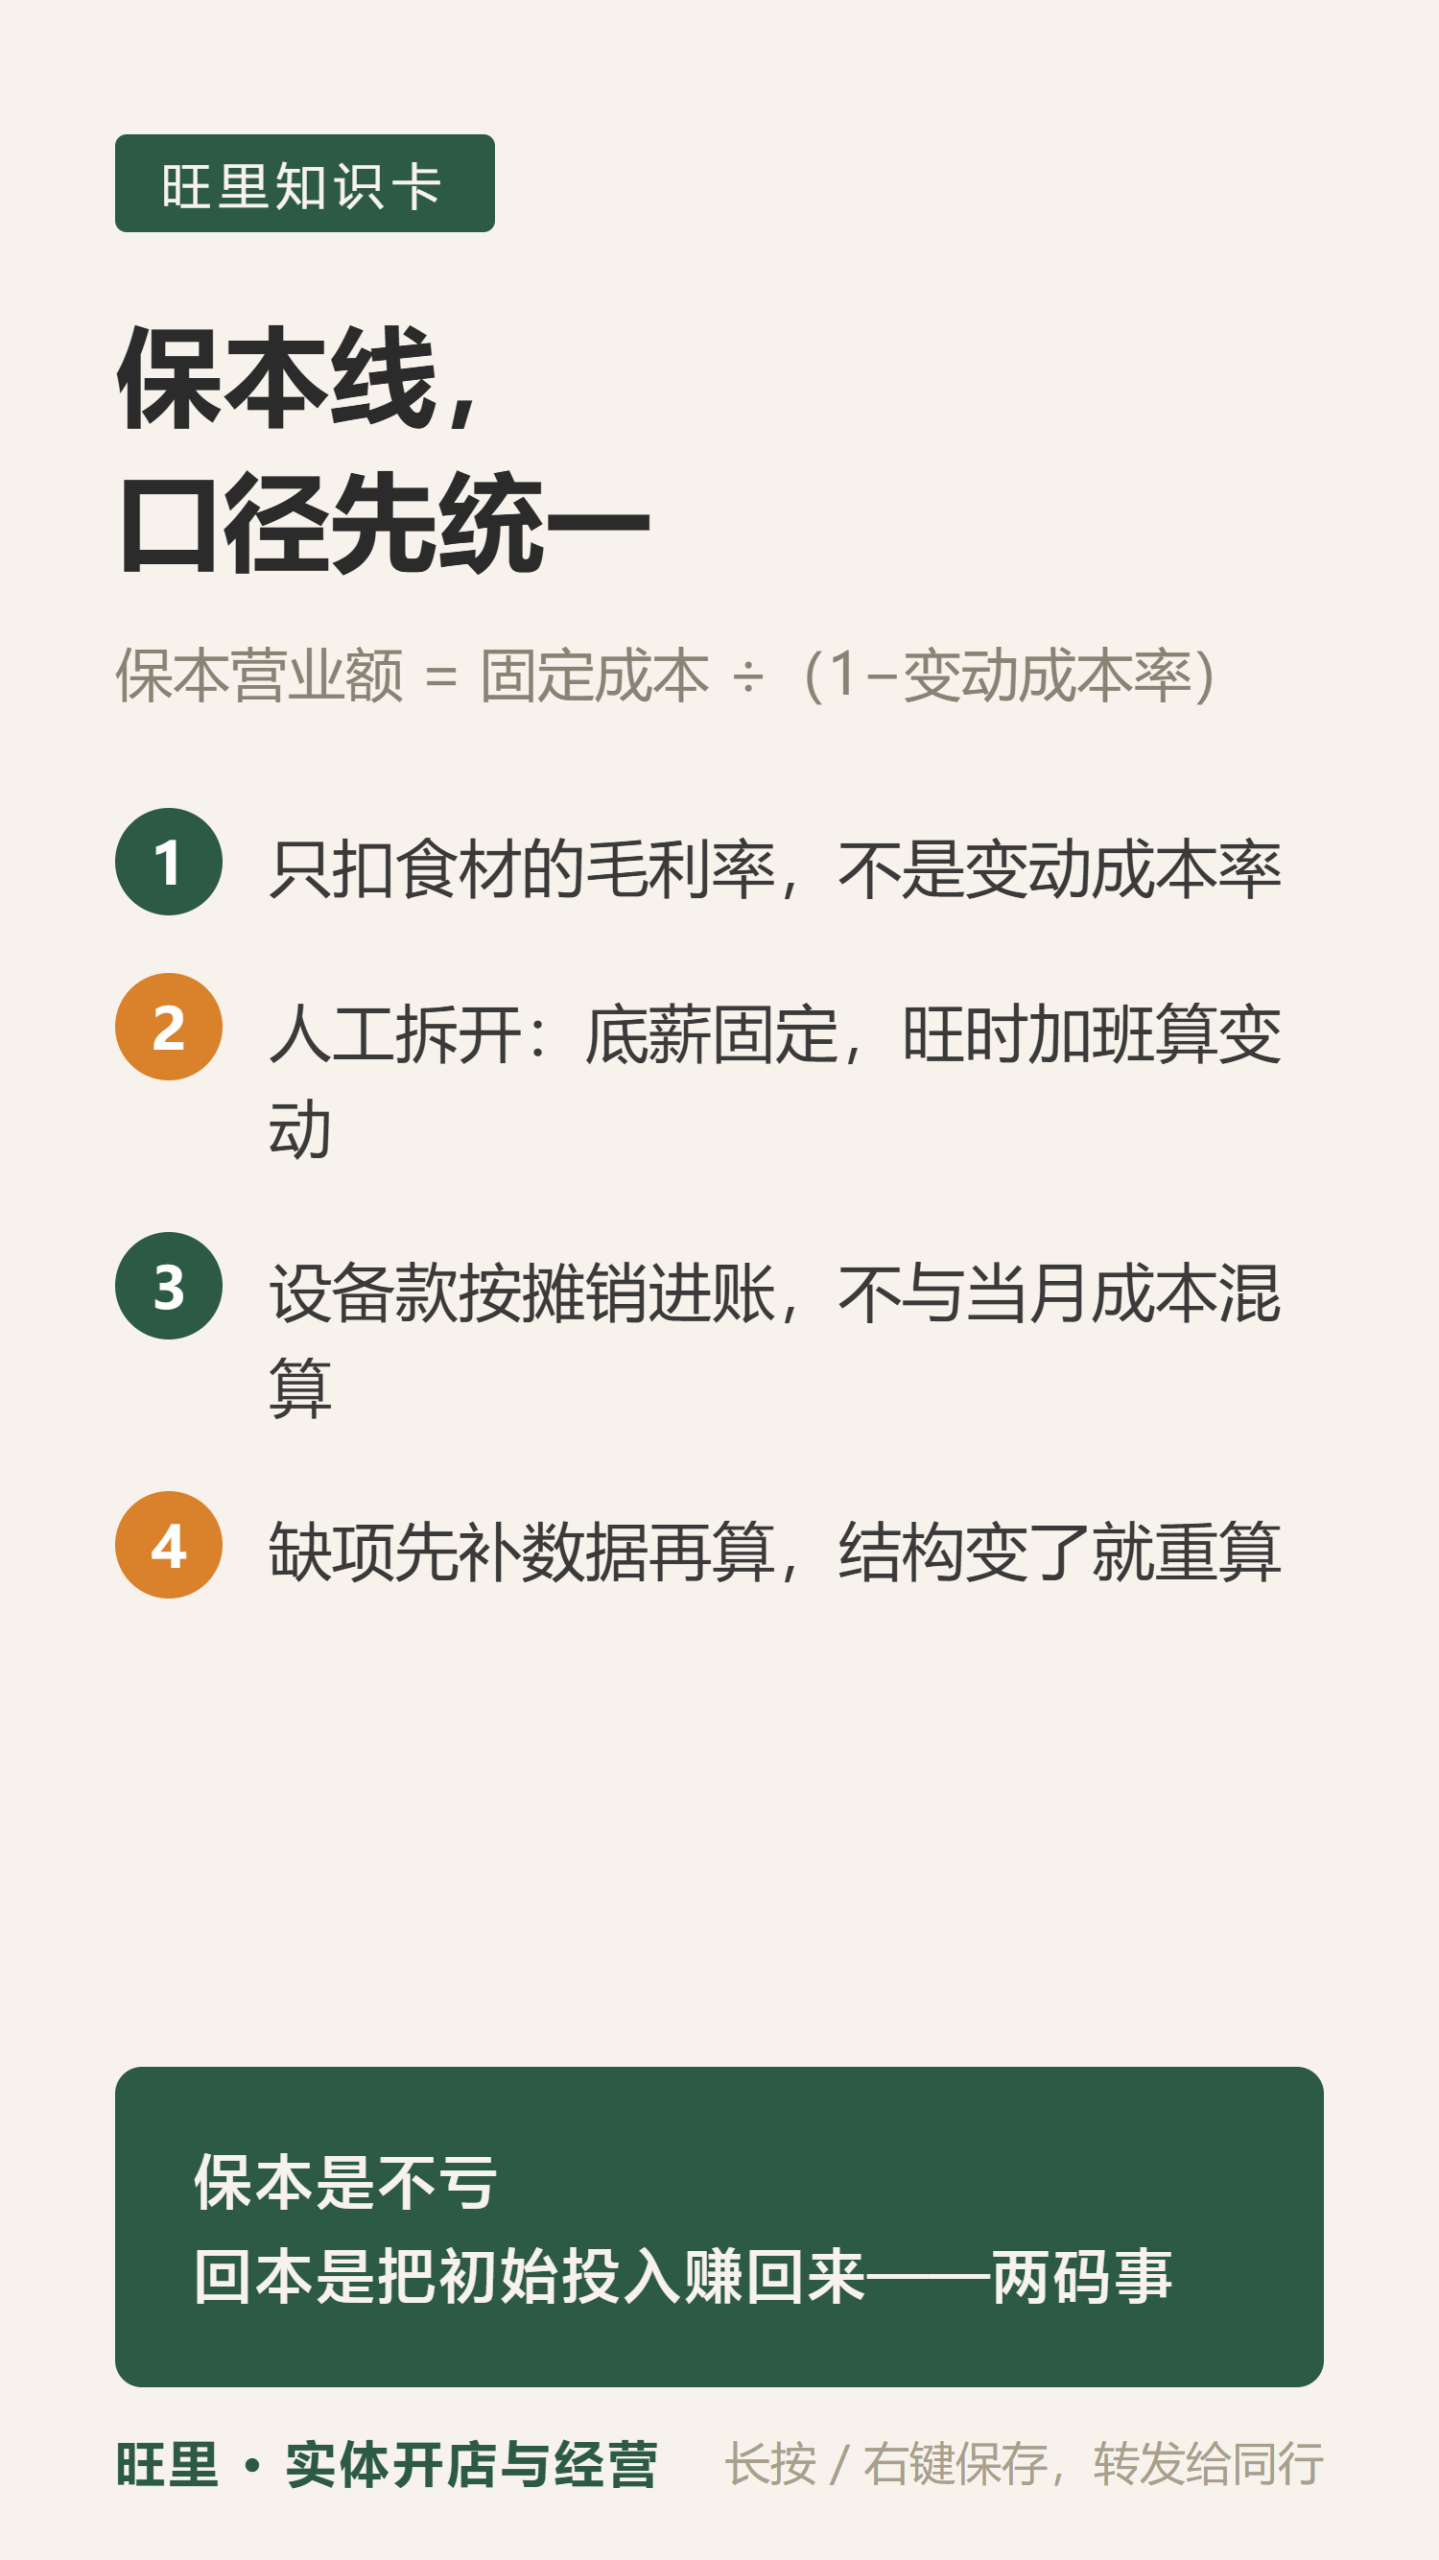
月保本营业额 = 月固定成本 F ÷(1 − 变动成本率 v)
公式成立需要三个前提:收入和成本是同一期间、同一口径;讨论范围内成本结构相对稳定;0 ≤ v < 1。输入缺项时别硬算——分母不为正、成本没列全,算出来的都是假精度。
假设演示:固定成本 60000 元/月,变动成本率 40%,保本营业额 = 60000 ÷ 60% = 100000 元/月。这是数学阈值,不代表你能达到。
口径错误的高发区
① 只扣食材的毛利率,不是变动成本率。很多人拿「毛利率 60%」直接进公式。但随销售变化的成本不止食材:一次性餐具、外卖平台扣点、打包耗材、随单配送费……都随每一单发生。只扣食材的 60%,和扣完全部变动项的比例,可能差出十几个点——保本线差出好几万。
② 人工不是全部固定。生意旺要多排人手、节假日加临时工,这部分随销售变。把所有人工都塞进固定成本,保本线会被抬高;全部当变动,又会被低估。按实际情况拆分。
③ 设备款别和当期成本混算。已付的设备款通过折旧摊销进账,当月分摊多少由记账口径决定,不能把设备全款和当月分摊一起算成本。谁负责账谁核这一项。
算出来之后,别急着下结论
| 常见误读 | 实际含义 |
|---|---|
| 「日均卖 X 就保本」 | 只是月度阈值÷经营天数的均摊,不代表每天 |
| 「超过保本都是利润」 | 超过的收入仍要发生变动成本,只是不再增加亏损 |
| 「保本了就快回本了」 | 保本是不亏,回本是把初始投入赚回来,两码事 |
店型、采购价、人员、收入结构任何一项变了,保本线就得重算——上个月的数不是这个月的数。
四步操作
1. 定周期:算哪个月、收入按什么口径,先写死;
2. 拆成本:逐项分固定 / 变动,混合项按实际拆,拆不开的标「待拆分」;
3. 条件计算:输入齐了才算,缺项先补数据不凑数;
4. 复核用途:结果用来理解成本结构,不是签铺和投资的承诺书。
行动清单
☐ 列出当月全部固定成本项,写月度金额
☐ 逐项列变动成本:食材之外的耗材、平台扣点都算
☐ 人工按实际拆固定 / 变动两部分
☐ 用统一口径算保本营业额,再除以经营天数做参考
☐ 记下重算触发条件:换供应商、调价、改排班都触发
延伸阅读
- 月底没剩钱的账怎么对,看生意还不错为什么月底没剩钱
- 现金流怎么排,看开业后账户还能撑多久
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/jingying/4335.html