菜单定价时用的账:毛肚采购价 40 元/斤,一份 150 克,食材成本 12 元。月底一算,毛肚成本占比怎么都对不上。
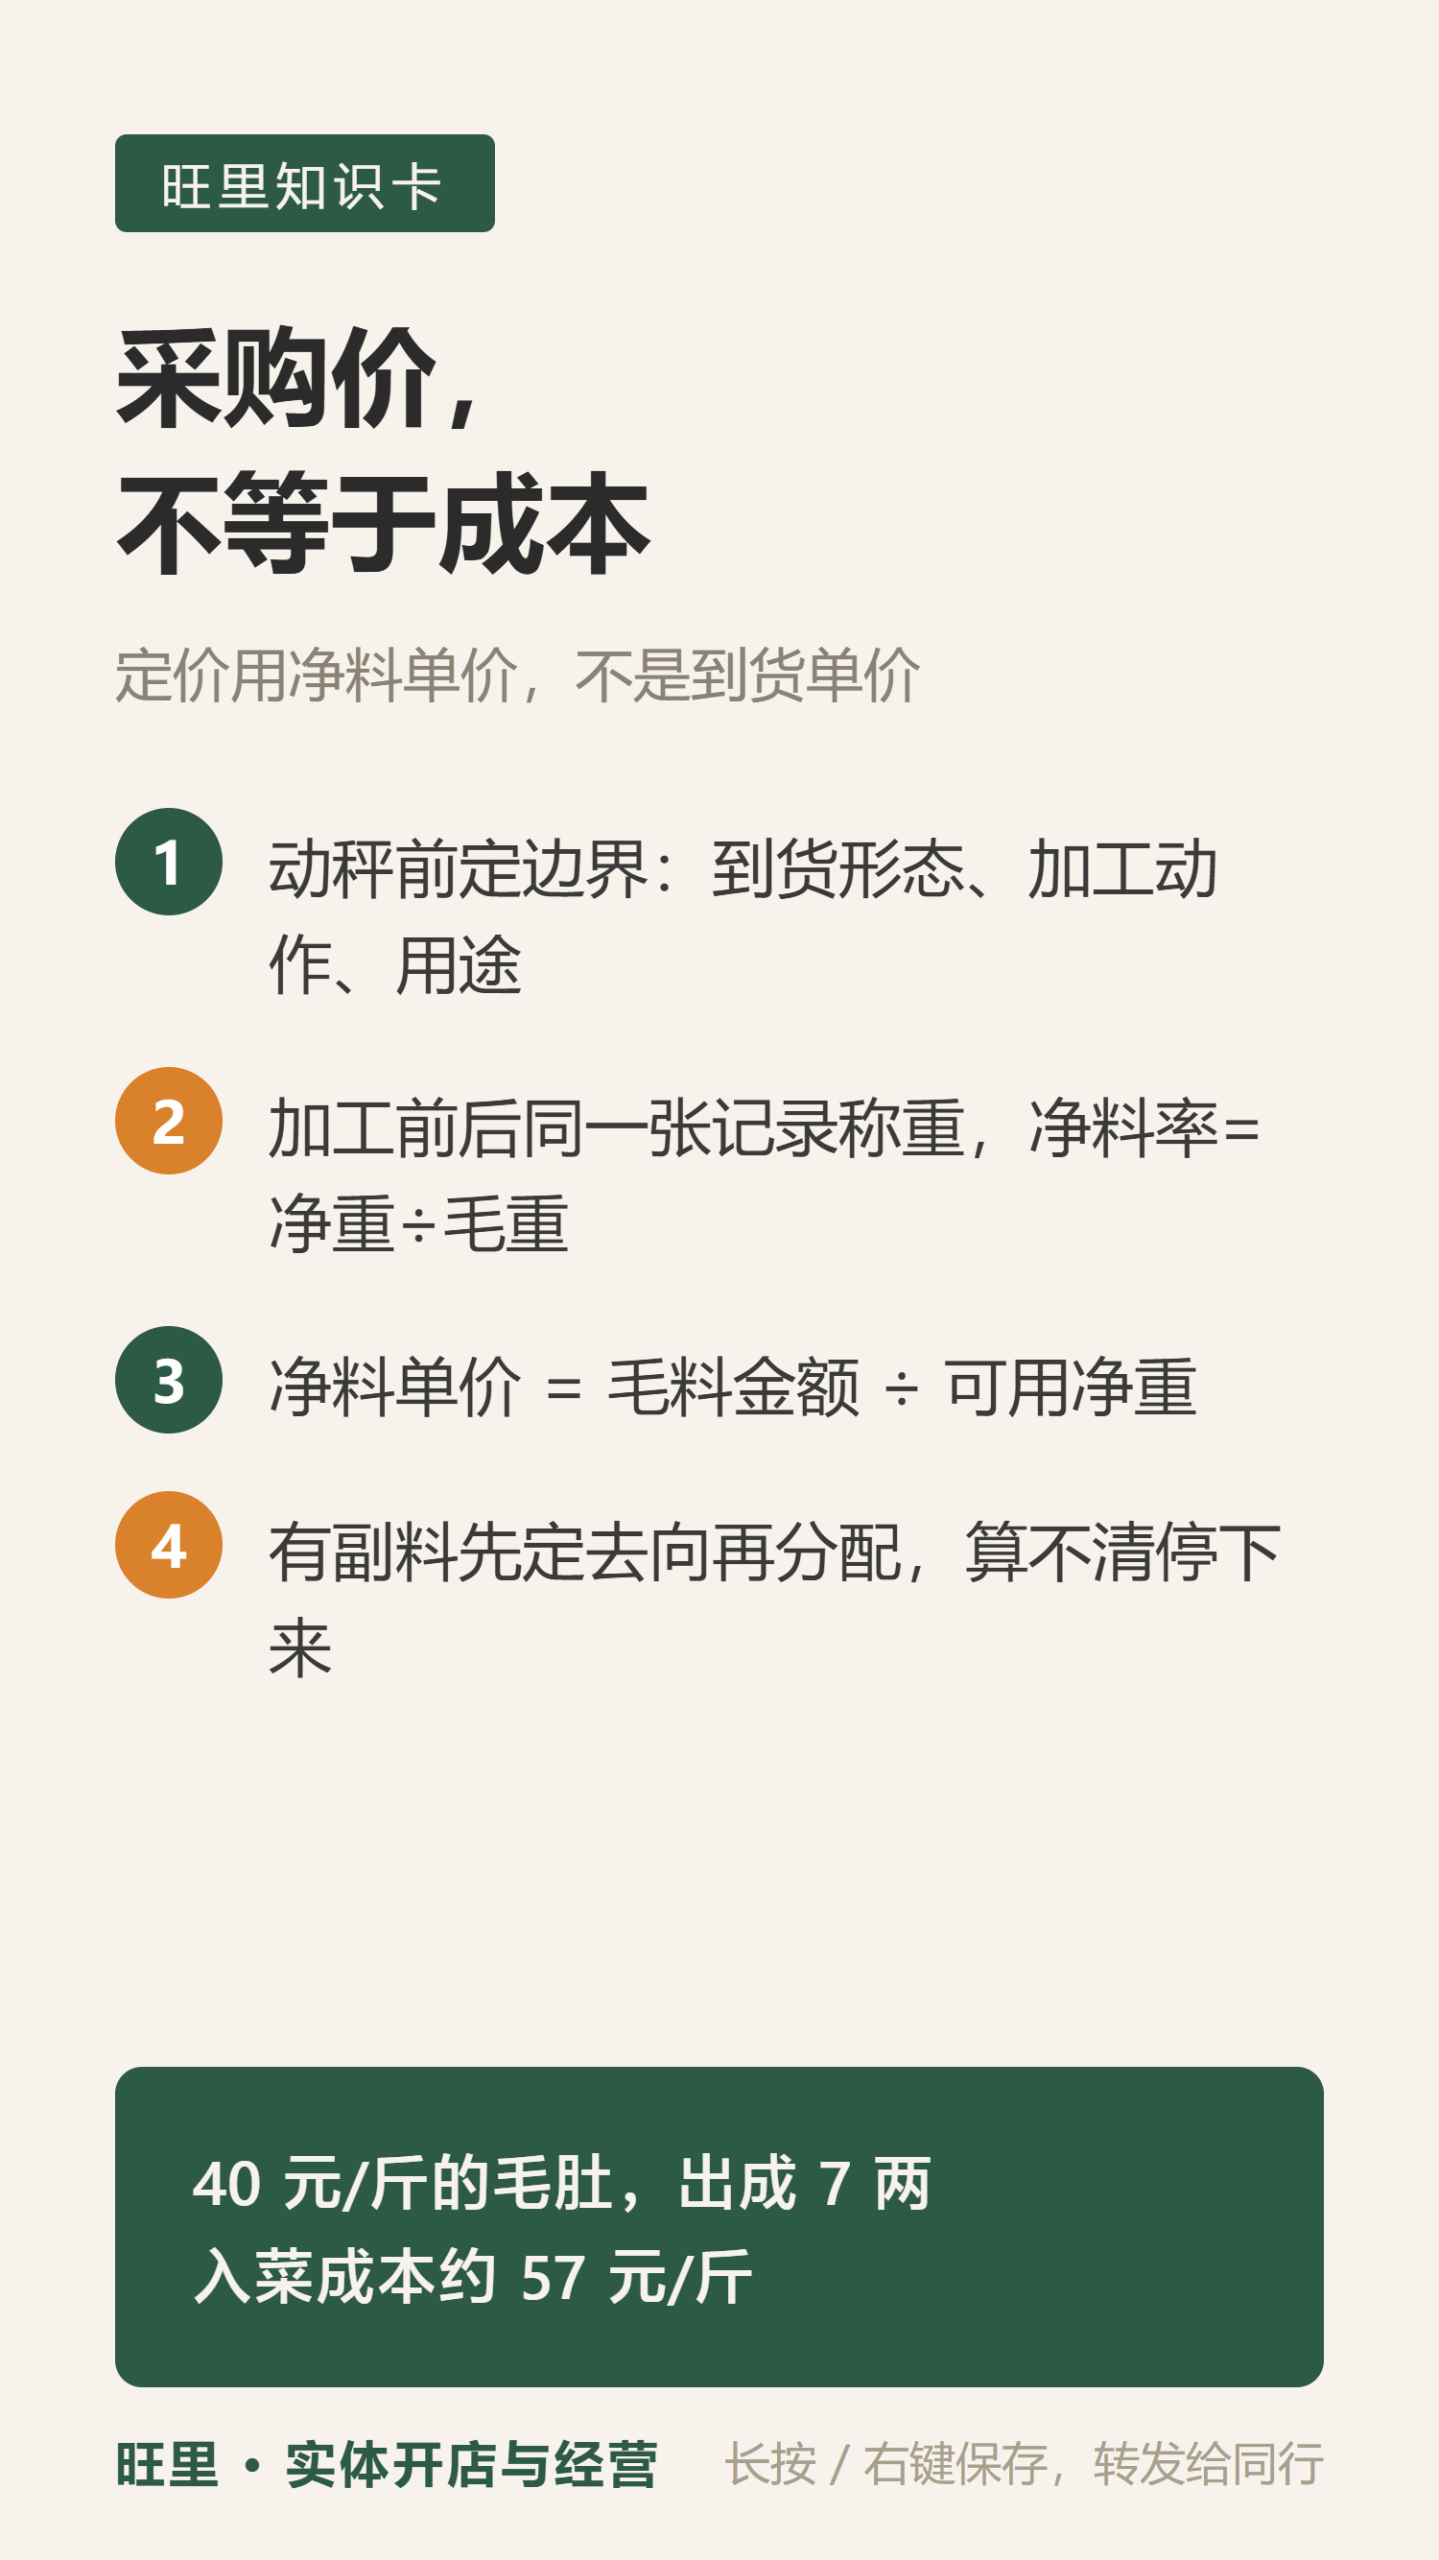
去后厨看了一圈才明白:40 元/斤是带冰带水的到货价,解冻沥完、修完边角,一斤只剩七两能用。真实的入菜成本是 40 ÷ 0.7 ≈ 57 元/斤,一份的食材成本接近 17 元——差出来的 5 元,就是被「采购价当成本价」吃掉的毛利。
第一步:定死称量对象和加工边界
选一种原料、一个实际批次,动秤之前先写清三件事:
到货形态:带冰?带包装?水发?
加工动作:解冻、修切、涨发、清洗——做到哪一步为止;
最终用途:做哪道产品用。
采购票据的计价对象如果和你要称的对象不是同一个东西(比如按件计价、含包装重量),先找采购人对齐口径,不能直接相除。
第二步:加工前后,同一张记录称重
| 记什么 | 注意 |
|---|---|
| 加工前重量 | 含到货形态说明,写秤具 |
| 加工后可用净重 | 以本店产品用途为边界——另一种菜还能用的边角,不算废料 |
| 副料去向 | 有用途的单独记,用途未定的标「待定」 |
两个易踩的坑:
涨发增重不是质量变好。干货涨发后重量增加,是吸了水,别和切配减重混着算。
不同加工方法的批次分开记。同样一批货,粗加工和精加工的净料率不一样,混在一起算出的是没用的平均数。
第三步:条件齐了才算数
净料率 = 加工后可用重量 ÷ 加工前重量
本批净料单价 = 对应毛料金额 ÷ 可用净料重量
前提:本批只有一种可用净料、没有可利用副料、金额和重量单位统一。假设演示:一箱虾滑到货 10 斤、金额 300 元,解冻修整后可用 7 斤——净料率 70%,净料单价 = 300 ÷ 7 ≈ 43 元/斤。
注意:这只是原料口径的成本,不含人工、能源、调味,别拿它直接当完整出品成本。
第四步:有例外就停下来
遇到这几种情况,暂停简单计算:
- 副料另作产品(边角料做小串、做员工餐)→ 金额要分配,找厨房负责人确认用途;
- 多档净料(一次加工出几个等级)→ 需要分档核算,不是一除能解决的;
- 采购金额范围不清 → 先补票据口径。
算不清不是坏事——先停下来,好过硬算出一个错的成本。
行动清单
☐ 每种主要原料做一次「到货 → 加工 → 可用」的称重记录
☐ 记下净料率,写明加工边界和批次
☐ 有副料的批次,先定副料去向再分配金额
☐ 菜单定价用净料单价,不用采购单价
☐ 供应商、到货形态或加工方法变了,重新称一轮
延伸阅读
- 损耗台账怎么建,看备货和损耗怎么记
- 出品怎么保持稳定,看每个产品先做一张标准卡
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/jingying/4338.html