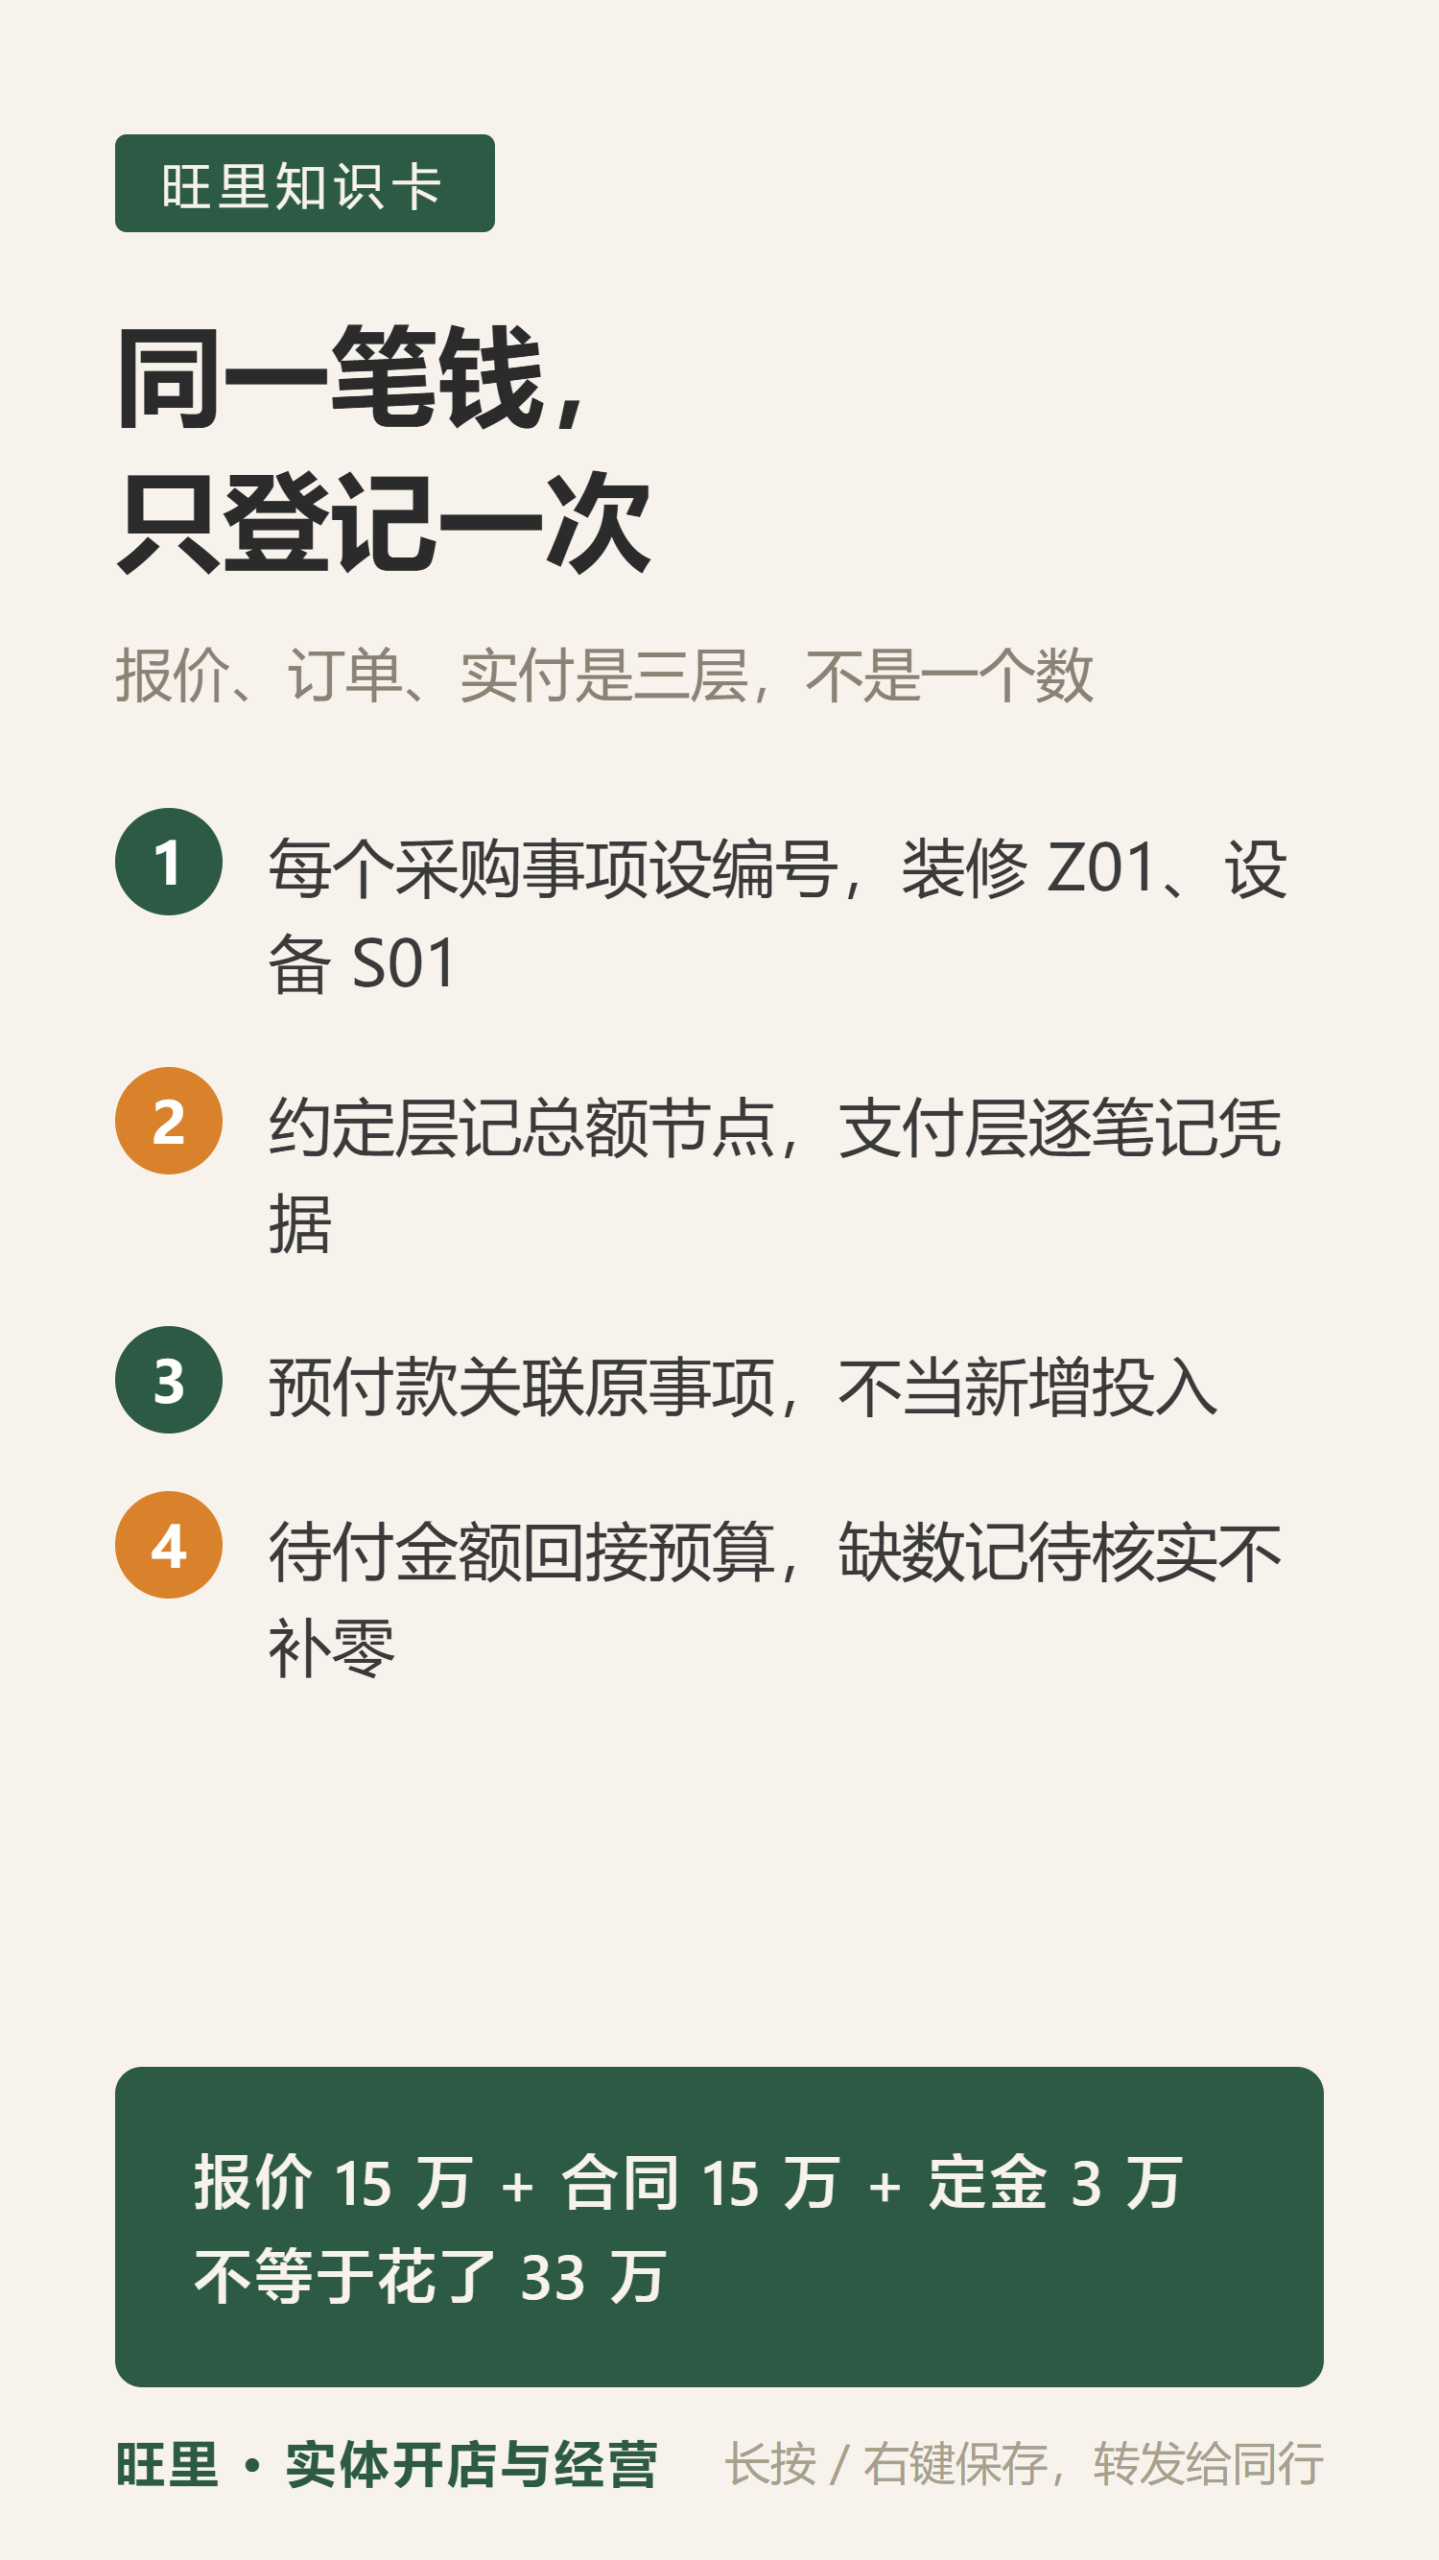
筹备期最常见的一笔糊涂账:装修报价 15 万,签了合同,付了 3 万定金。月底一看记录——预算表里写了 15 万,合同台账里写了 15 万,付款记录里又写了 3 万。三笔都对,加起来却是 33 万。
问题不在人粗心,在于报价、订单和付款是三个不同的东西,却共用一个名字。
核心原则:一个事项一个编号,三层各记各的
给每个采购事项设一个编号,比如「装修 Z01」「设备 S01」。同一编号下分三层记:
| 层 | 记什么 | 举例(假设) |
|---|---|---|
| 约定层 | 报价金额、付款节点、含税口径 | 装修 Z01:15 万,分三期 |
| 支付层 | 实际付款日期、金额、凭据编号 | Z01-付1:3 月 5 日 3 万,转账凭据 P07 |
| 差异层 | 变更、退款、待核实 | Z01:增项 8000 元,待书面确认 |
报价不是成交事实,订单金额也不是每次付款金额——三层各记各的,谁也不替代谁。
四步把账理清
第一步:给事项编号。一个事项包含报价、订单和多次支付,共用编号,文件各自附号。范围和版本写清:这份报价对应哪些内容,哪个版本有效。
第二步:约定层与支付层分开。约定层记总额、节点、税费口径和来源;支付层逐笔记日期和凭据。税费没说清就记「未说明」,不自行补率;实付缺凭据的保留「待核对」状态。
第三步:查预付款有没有被重复算。同一订单的定金、尾款和总额要留关联——定金 3 万是 15 万里的一部分,不是额外新增的投入。变更和退款单独登记并关联原编号;押金没有返还记录,就不能写成「现金已回收」。
第四步:把待付金额接回预算。已付的打勾,待付的带金额回预算表,缺金额的留「待核实」,不能拿零凑数。付款日期安排要对方确认过才算——表填好了不等于付款授权。
三个常见错误
| 错误 | 后果 | 改法 |
|---|---|---|
| 报价和实付相加 | 同笔钱算两次 | 分层保存,只汇总会计口径的那层 |
| 总额再加预付款 | 定金算成新投入 | 关联同一事项核对 |
| 聊天里的收款安排当凭据 | 争议时拿不出证据 | 凭据以转账记录、收据为准 |
行动清单
☐ 给每个采购事项设编号(装修 Z01、设备 S01……)
☐ 同一编号下分约定、支付、差异三层记录
☐ 逐笔检查:预付款是否关联了原事项,没被当成新增投入
☐ 押金、定金标注「占用资金」还是「已付费用」
☐ 待付金额回接预算,缺金额的记「待核实」不补零
延伸阅读
- 预算怎么列全,看这篇开店要准备多少钱
- 比价时先把口径对齐,看比供应商报价,先对齐规格和交付范围
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/jingying/4320.html