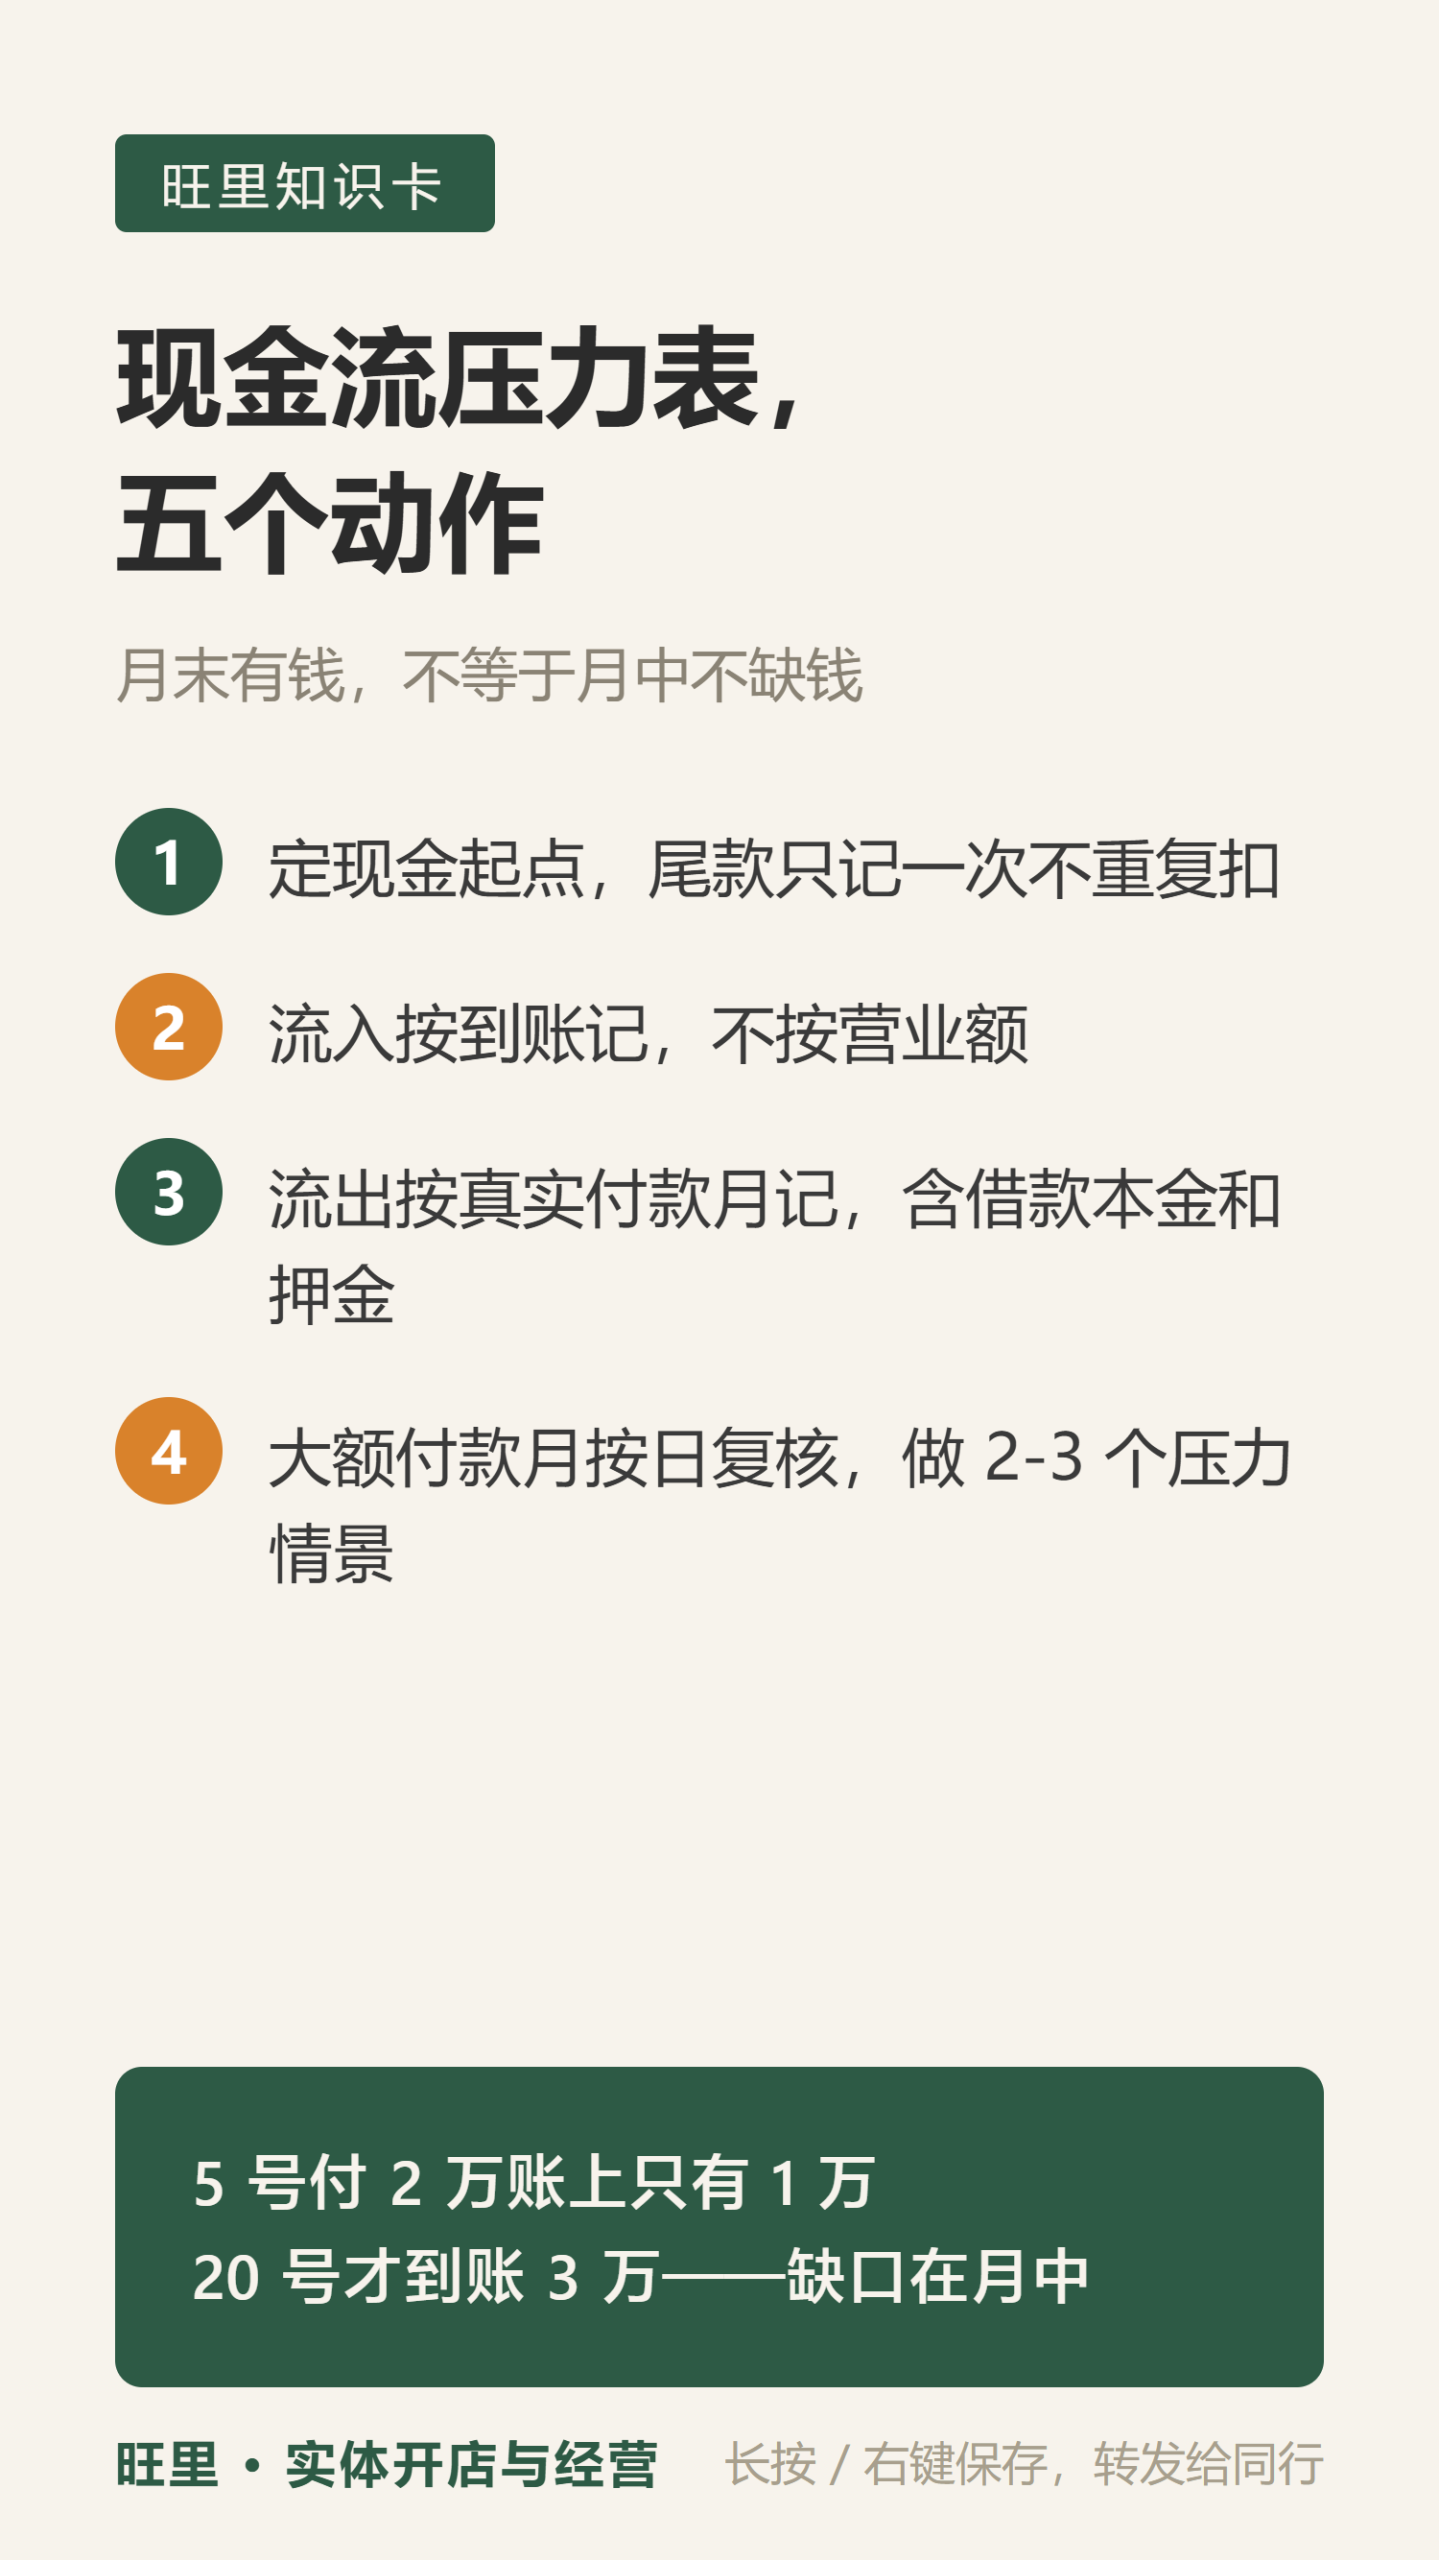
一家店月度表算出来期末余额是正的,老板挺安心。结果月中 5 号要付 2 万货款,账上只有 1 万,20 号营业款才到账——月末有钱,月中没钱。
现金流出问题,多半不是因为账算错了,而是三个口径没分开:营业额不等于到账,合同金额不等于付款月,月度余额不等于每天都有钱。
第一步:定现金起点,尾款只记一次
开业月起算日当天,数清可支配现金:银行、收银余额里真正能动用的部分,剔除冻结和受限的钱。
已经付掉的装修款、设备款:不再算期初,也不再列开业后流出;还没付的尾款:可以留在期初现金里,但要按付款日列入流出——别从期初扣一次,付款月又扣一次。
第二步:流入按「到账」记,不按营业额
营业额 10 万,到账可能只有 8 万——平台扣点、退款、结算周期都会拉开差距。按银行入账和平台结算单记录实际到账。
两个易错点:平台已扣除的费用(佣金、配送费)反映在净到账里了,就别再当现金支出扣一遍;借款和追加出资是流入,但不能拿来证明生意变好。
已开业的月份用实际记录;未来月份用已确认的付款计划和你的到账假设,标注清楚哪些是实际、哪些是假设。
第三步:流出放到真正付款的月份
房租季度付,就记在合同约定的付款月,不搞月均摊。采购 11 月发生、约定 12 月付款,就记 12 月。把每笔钱放到它真正离开账户的那个月。
特别提醒两笔容易被漏的流出:借款本金(不是费用,但是现金流出)和押金(占用现金)。
第四步:看期末余额,也查月内日期
计算很简单:期末现金 = 期初 + 流入 − 流出,下月接着这个数接力。
但要记住开头那个例子:月末余额非负,不代表月内每一天都够付。对大额付款集中的月份,按日排一遍收付——5 号付 2 万、20 号到账 3 万,中间那段才是风险所在。
第五步:做情景测试
问自己三个「如果」:
| 情景 | 怎么测 |
|---|---|
| 某笔到账推迟一个月 | 把那笔钱从原月移走,放进下月,别两个月都记 |
| 某月突然追加一笔维修支出 | 在该月加额外付款行 |
| 某月到账整体减少两成 | 调低该月流入 |
每个情景单独存一版,写明假设依据。看的是缺口会不会出现、出现在哪个月,不是预测生意好坏。
一个口径提醒
已付设备款和装修款的折旧摊销,是账面概念,不进当月现金流;未来要付的尾款才进表。现金和利润是两回事——账面盈利的店也可能因为付款集中而缺现金。
行动清单
☐ 定起算日,数清可支配现金,尾款只记一次
☐ 流入按到账记,平台扣费不重复扣
☐ 流出按真实付款月记,别忘借款本金和押金
☐ 大额付款月按日复核收付
☐ 做 2-3 个压力情景,看缺口出现在哪个月
延伸阅读
- 月底没剩钱的账怎么算,看生意还不错为什么月底没剩钱
- 采购和损耗的台账,看备货和损耗怎么记
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/jingying/4332.html