月底,供应商把一张对账单发过来。
老板看一眼总数,差不多,就转钱了。两个月后才发现,有一笔上月已经付过的钱被重复记了一次。
这类事在门店很常见,原因不是供应商故意,而是门店自己没有账。对方说多少就是多少,核对的依据只能是记忆和转账记录——记忆不可靠,转账记录又分散在微信、银行卡、现金里。
比价、收货、断供替代这些环节都不难管,见比供应商报价,先把规格和交付范围对齐和到货不对劲别只说「质量差」:一张收货异常记录,让供应商没法打太极。真正容易空掉的一环,是付钱之后的账。
一、为什么必须自己记
第一,对方的对账单可能有滞后。
供应商的账也是人记的。上周的退货、前天的换货,可能还没扣掉;上个月的赠品,可能还挂在账上。
第二,付款方式一多就乱。
月结、现结、预付定金、货到付款混在一起,没有一张表就分不清哪笔付了、哪笔没付。微信转的、现金给的、平台下单的,各有一套记录,互不关联。
第三,现金流要看得见未来。
「这个月要付出去多少钱」是个必须提前知道的数字。没有应付表,就只能等对方来催。现金流的压力怎么看,见开业后账户还能撑多久?做一张现金流压力表——那张表里最重要的输入之一,就是应付账款。
二、应付表要有哪六列
不用复杂,一张表六列就够:
| 列 | 记什么 | 说明 |
|---|---|---|
| 1 | 供应商 | 一家一行,或一家一个分页 |
| 2 | 日期与单号 | 每次送货记一行,写清单据号 |
| 3 | 金额 | 本次应收金额(收货确认后的数) |
| 4 | 已付金额与日期 | 分次付的逐笔记 |
| 5 | 未付余额 | 公式算,不要手填 |
| 6 | 结算方式 | 月结 / 现结 / 预付 / 货到付款 |
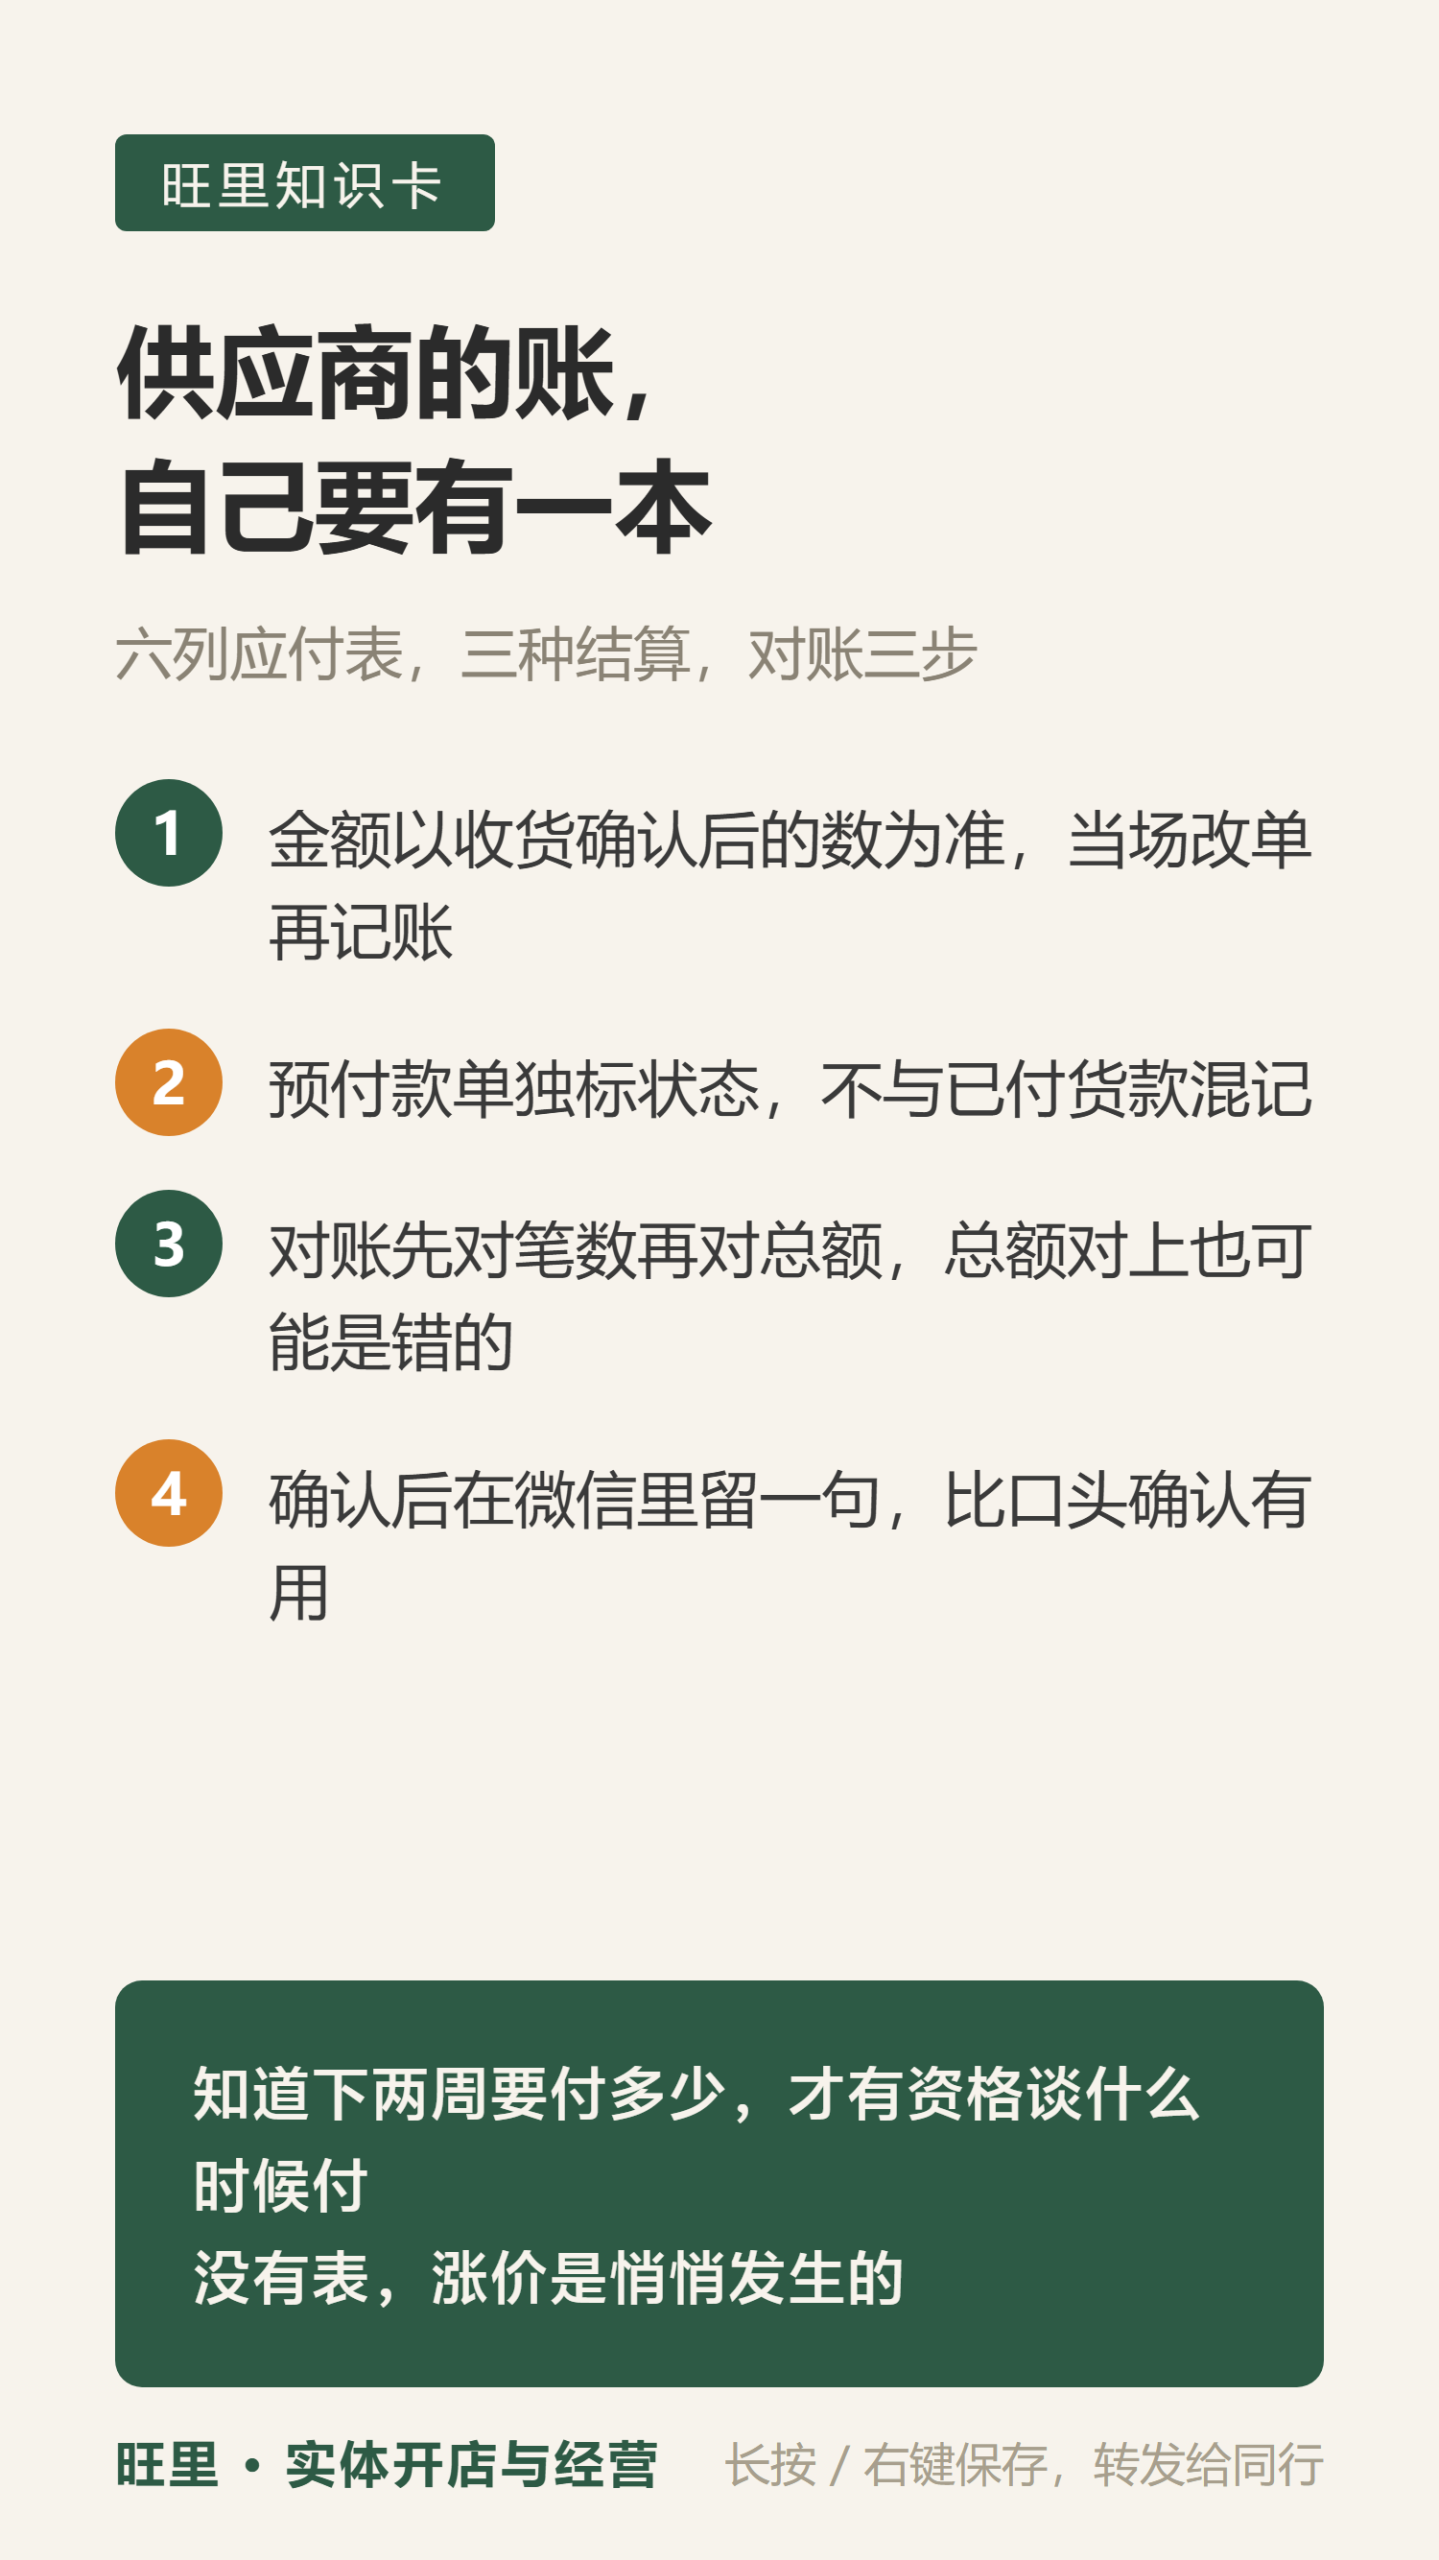
第 3 列的金额,要以「收货确认后的数」为准,不是以对方开单的数为准。有退货、有缺斤少两、有质量扣款的,当场在单上改,再记进表。
第 5 列用公式算,避免手填出现对不上的情况。
三、三种结算方式,记法不同
月结:按自然月归集。
每月固定一天(比如 1 号)导出上月全部行,和供应商对账单逐行核。核完再付,不要先付后核。
现结:当场记,不要攒。
现金或当场扫码付的,最容易漏记。当场在表里记一行并拍照存单,晚上统一整理。攒到周末再补,已经记不清了。
预付与定金:单独标状态。
预付的钱不是「已付货款」,是「预付款」。表里加一列状态:已预付未收货 / 已收货未结算 / 已结算。混在一起看,会以为自己还欠着,或者以为已经付清了。
四、月结对账三步
第一步:先对总额,再对笔数。
总额对上了别急着付。再看笔数——对方记 18 笔,你记 16 笔,说明有两笔需要查。笔数不对,总额对上也可能是错的。
第二步:查差异行,逐条定性。
差异一般有四类:时间差(跨月)、退货未扣、赠品计入、重复开单。每类差异当场标出来,别留到下次。
第三步:确认后双方留痕。
对完在工作群或微信里发一句「X 月货款按 X 元确认,某月某日付」。文字确认比口头确认有用得多,下次再出现争议有据可查。
五、顺带能解决的两个问题
一是知道自己每个月要付多少。
应付表按周看一眼,下周、下下周要付的钱就有了预期。提前知道要付多少,才有资格谈什么时候付。
二是发现价格漂移。
同一家供应商同一种货,单价这个月比上月高了,表上会显示出来。没有表,涨价是悄悄发生的;有了表,涨价会被看见。看见了才能问,问了才知道是行情还是被单独调价。
行动清单
- ☐ 按六列建应付表,一家供应商一个分页或一段。
- ☐ 收货当场改单、当场记账;现结当场拍照。
- ☐ 预付款单独标状态,不与已付货款混记。
- ☐ 每月固定一天导出上月明细,先对笔数再对总额。
- ☐ 对完在微信里发一句确认,双方留痕。
- ☐ 每周看一眼未来两周要付的金额,提前安排。
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/jingying/4869.html