月底盘账,发现钱没剩下多少。老板第一个反应是「生意不行」,第二个反应是「菜进贵了」。
但你问他:这个月扔掉了多少东西?他答不上来。
因为扔掉的东西从来没被记录过。后厨坏了半袋菜,倒进垃圾桶,没人说话;前厅打碎两个碗,扫进簸箕,没人说话;一锅汤底熬过头了,倒掉重来,也没人说话。
这些事单独看都很小,加在一起就是一笔不小的数。更麻烦的是——不记录,你就永远不知道问题出在哪儿,只能笼统地觉得「成本有点高」。
一、为什么要单独记报损,而不是月底盘一次
月底盘点能告诉你少了多少,但告诉不了你少在哪儿。
举个真实的差别:
- 盘点结果:本月原料少了 800 元。
- 报损记录:其中 300 元是叶菜坏掉,250 元是备货过量过期,150 元是出品失误重做,100 元是员工餐领用没登记。
同样是 800 元,前者你只能认了,后者你能动手改:叶菜改成小量勤进、备货按前三周的实际量定、出品失误要查标准卡、员工餐单独建台账。
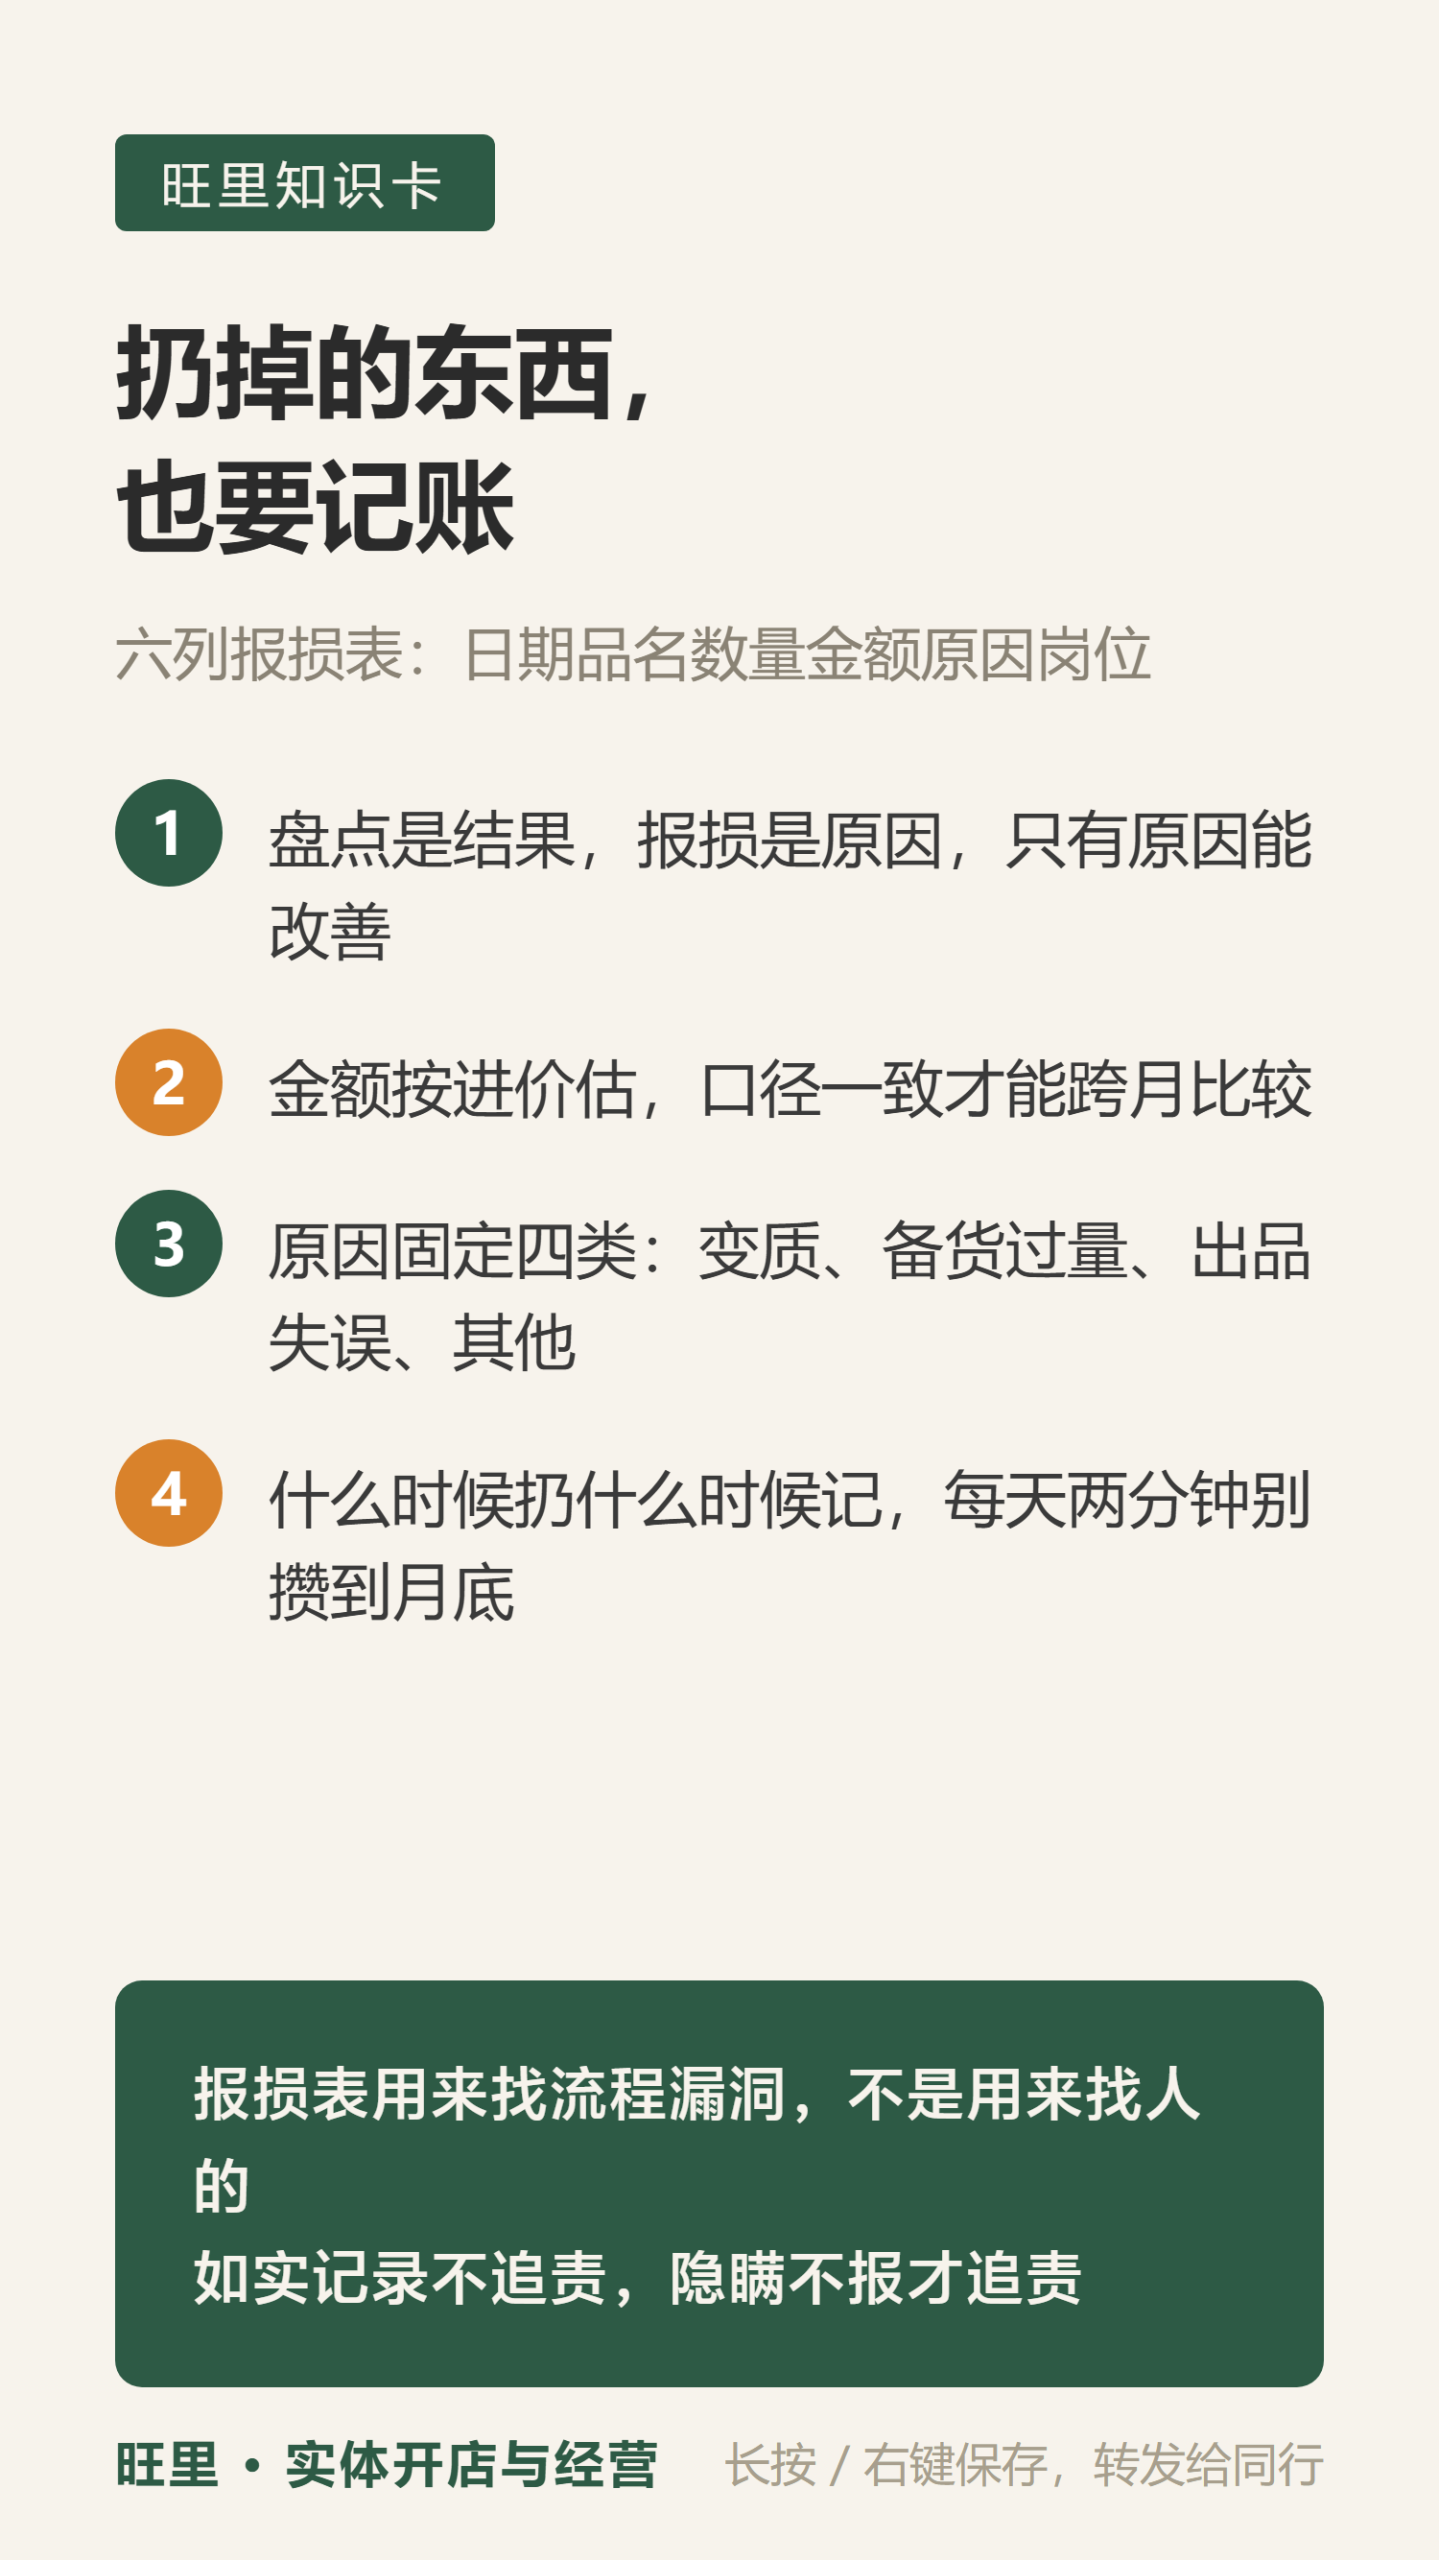
盘点是结果,报损是原因。只有记录原因,才谈得上改善。
二、报损表长什么样:六列就够
不要做成复杂的系统,一张纸、一个本子,或者一张共享表都行。六列:
| 列 | 内容 | 说明 |
|---|---|---|
| 日期 | 月/日 | 每天记,不要攒 |
| 品名 | 具体名称 | 写「生菜」,不要写「蔬菜」 |
| 数量 | 带单位 | 「2 斤」「3 份」「1 袋」 |
| 金额 | 估算成本价 | 不需要精确到分,估个进价即可 |
| 原因 | 四选一 | 见下一节 |
| 责任人/岗位 | 谁发现的 | 用于定位,不用于追责 |
「金额」这一列最关键。没有金额,你就没法比较——2 斤生菜和 1 袋底料,都是「扔了」,但分量完全不同。金额让报损变成可排序、可比较的数据。
金额不用精确,按进价估就行。重要的是口径一致:同一种东西,这个月和下个月按同一个价估,数据才能比。
三、原因分四类,别只写「坏了」
大部分报损表失败在原因这一栏——所有人写的都是「坏了」「过期了」「不要了」。这种写法无法归类,也就无法改进。
建议固定成四类,选一个打勾:
第一类:变质。 存放不当、温度不对、放太久。这一类的指向是仓储和周转,要改的是冰箱管理、先进先出。
第二类:备货过量。 没坏,但当天用不完,过了保质期或者不再新鲜。这一类的指向是采购量,要改的是订货逻辑。
第三类:出品失误。 做坏了、做多了、客人退了。这一类的指向是操作标准,要改的是培训和标准卡。
第四类:其他。 打碎、洒了、停电导致的损失、试吃、员工餐。这一类的指向是杂项管理,金额小但频率高时要单独看。
分类的价值在于:月底你把四类的金额一加,就知道最该先动哪一块。变质最多先管冰箱,备货过量最多先管订货,出品失误最多先管标准。
四、每天两分钟,别攒着记
报损表失败最常见的原因是攒到月底一起记。到那时候没人记得住,只能瞎填,数据没用,大家也就不当回事。
正确做法是:什么时候扔,什么时候记。在每个垃圾桶旁边或者后厨出口挂一个小本子和一支笔,谁扔谁写一行。一行十几秒。
关键是让记录这个动作发生在现场,而不是事后回忆。
如果实在做不到实时记,退一步的做法是打烊时集中记一次——把当天的空袋、空盒、残次品集中摆出来,看着实物记。这比凭记忆准得多。打烊还有哪些动作要做,见每天打烊到底要做完哪几件事:一张清单,第二天开门不慌,报损记录可以并进打烊清单的最后一步。
五、和盘点、进货、领用对上
报损表不是孤立的,它要和另外三件事对得上:
和进货对。 这个月进了多少,卖了多少,报损了多少,剩下多少。进出存能对上,账才是真的。备货和损耗的数量怎么记,见备货和损耗怎么记:先让进出数量对得上。
和盘点对。 月底盘出来的差额,应该等于报损表里登记的量。如果对不上,说明有问题:要么漏记了,要么有别的流失。对不上本身就是重要信号,不要放过。
和冰箱对。 同一批原料的存放位置和取用顺序,直接决定变质率。冰箱怎么分区、怎么定顺序,见冰箱塞满不等于备货够:先管住位置、顺序和温度。如果报损表里「变质」这一类金额高,先去查冰箱,不用急着换供应商。
六、从报损数据里读出四件事
记了三个月以后,这张表能告诉你不少东西:
第一,谁是最容易损耗的品项。 按品名把金额加总排序,前三名就是重点。通常前三名会占到总损耗的一半以上,管好这三样,效果最明显。
第二,损耗是集中在哪几天。 是周末?是进货后的第二天?是雨天?有时间规律的损耗,往往有明确的原因。比如进货后第二天损耗高,说明一次进太多;周末损耗高,说明周末备货逻辑和平时不同。
第三,损耗是集中在哪个环节。 变质多,是仓储问题;出品失误多,是培训问题;备货过量多,是订货问题。四类原因的占比就是你的改善优先级。
第四,损耗有没有突然变高。 某一天金额突然翻倍,一定要当天问清楚,不要等月底。突变的背后通常是具体事件:停电、换人、换了供应商、出了个大订单。
七、几个容易踩的坑
把报损当成追责工具。 这是最容易毁掉这张表的做法。一旦员工觉得「记了要挨骂」,他们就不记了,或者把原因都写成「其他」。报损表是用来找流程漏洞的,不是用来找人的。要明确规定:如实记录不追责,隐瞒不报才追责。
员工餐和试吃不算损耗。 这两项要单独记,不能混进报损里。它们是正常成本,混进去会让损耗数据虚高,也会掩盖真正的问题。
金额估得太随意。 同一个东西这个月估 5 元、下个月估 15 元,数据就没法比。解决办法是在表头附一张常用品项的参考价,按表估。
只记原料,不记成品。 做坏的一份成品,成本是原料加上已经发生的工时,比原料损耗更贵。出品失误这一类必须记成品,不能只记料。
八、一张表用起来之后
报损表用满三个月,你会发现两件事:
一是损耗本身会下降。不是因为管得严了,是因为「要记下来」这个动作本身会让人在扔之前多想一秒——这一秒就能省下不少。
二是讨论成本时有了依据。以前说「成本高」是感觉,现在能说出「上个月变质占损耗的四成,主要是叶菜」,改善动作就很清楚。
小结
扔掉的东西必须记账。报损表六列:日期、品名、数量、金额、原因、岗位。原因固定分四类——变质、备货过量、出品失误、其他。
什么时候扔什么时候记,每天两分钟,别攒。金额按进价估、口径保持一致,月底和盘点对得上才算数。
报损表是用来找流程漏洞的,不是用来找人的。如实记录不追责,隐瞒不报才追责——这条规矩不立住,表就活不下来。
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/jingying/4936.html