早上七点,北京东南六环外的一个市场刚开门,卖鲜面的夫妇已经把当天现压的面码进橱窗。有人随口问老板是哪人,答案通常是三个字:”重庆的。”再问重庆哪,”云阳。”
你所在城市的菜市场里,挂着”重庆鲜面条””川东切面”的小铺,老板很可能给出同一个答案。而云阳本身在长江边上,山多田少,并不怎么产麦子。
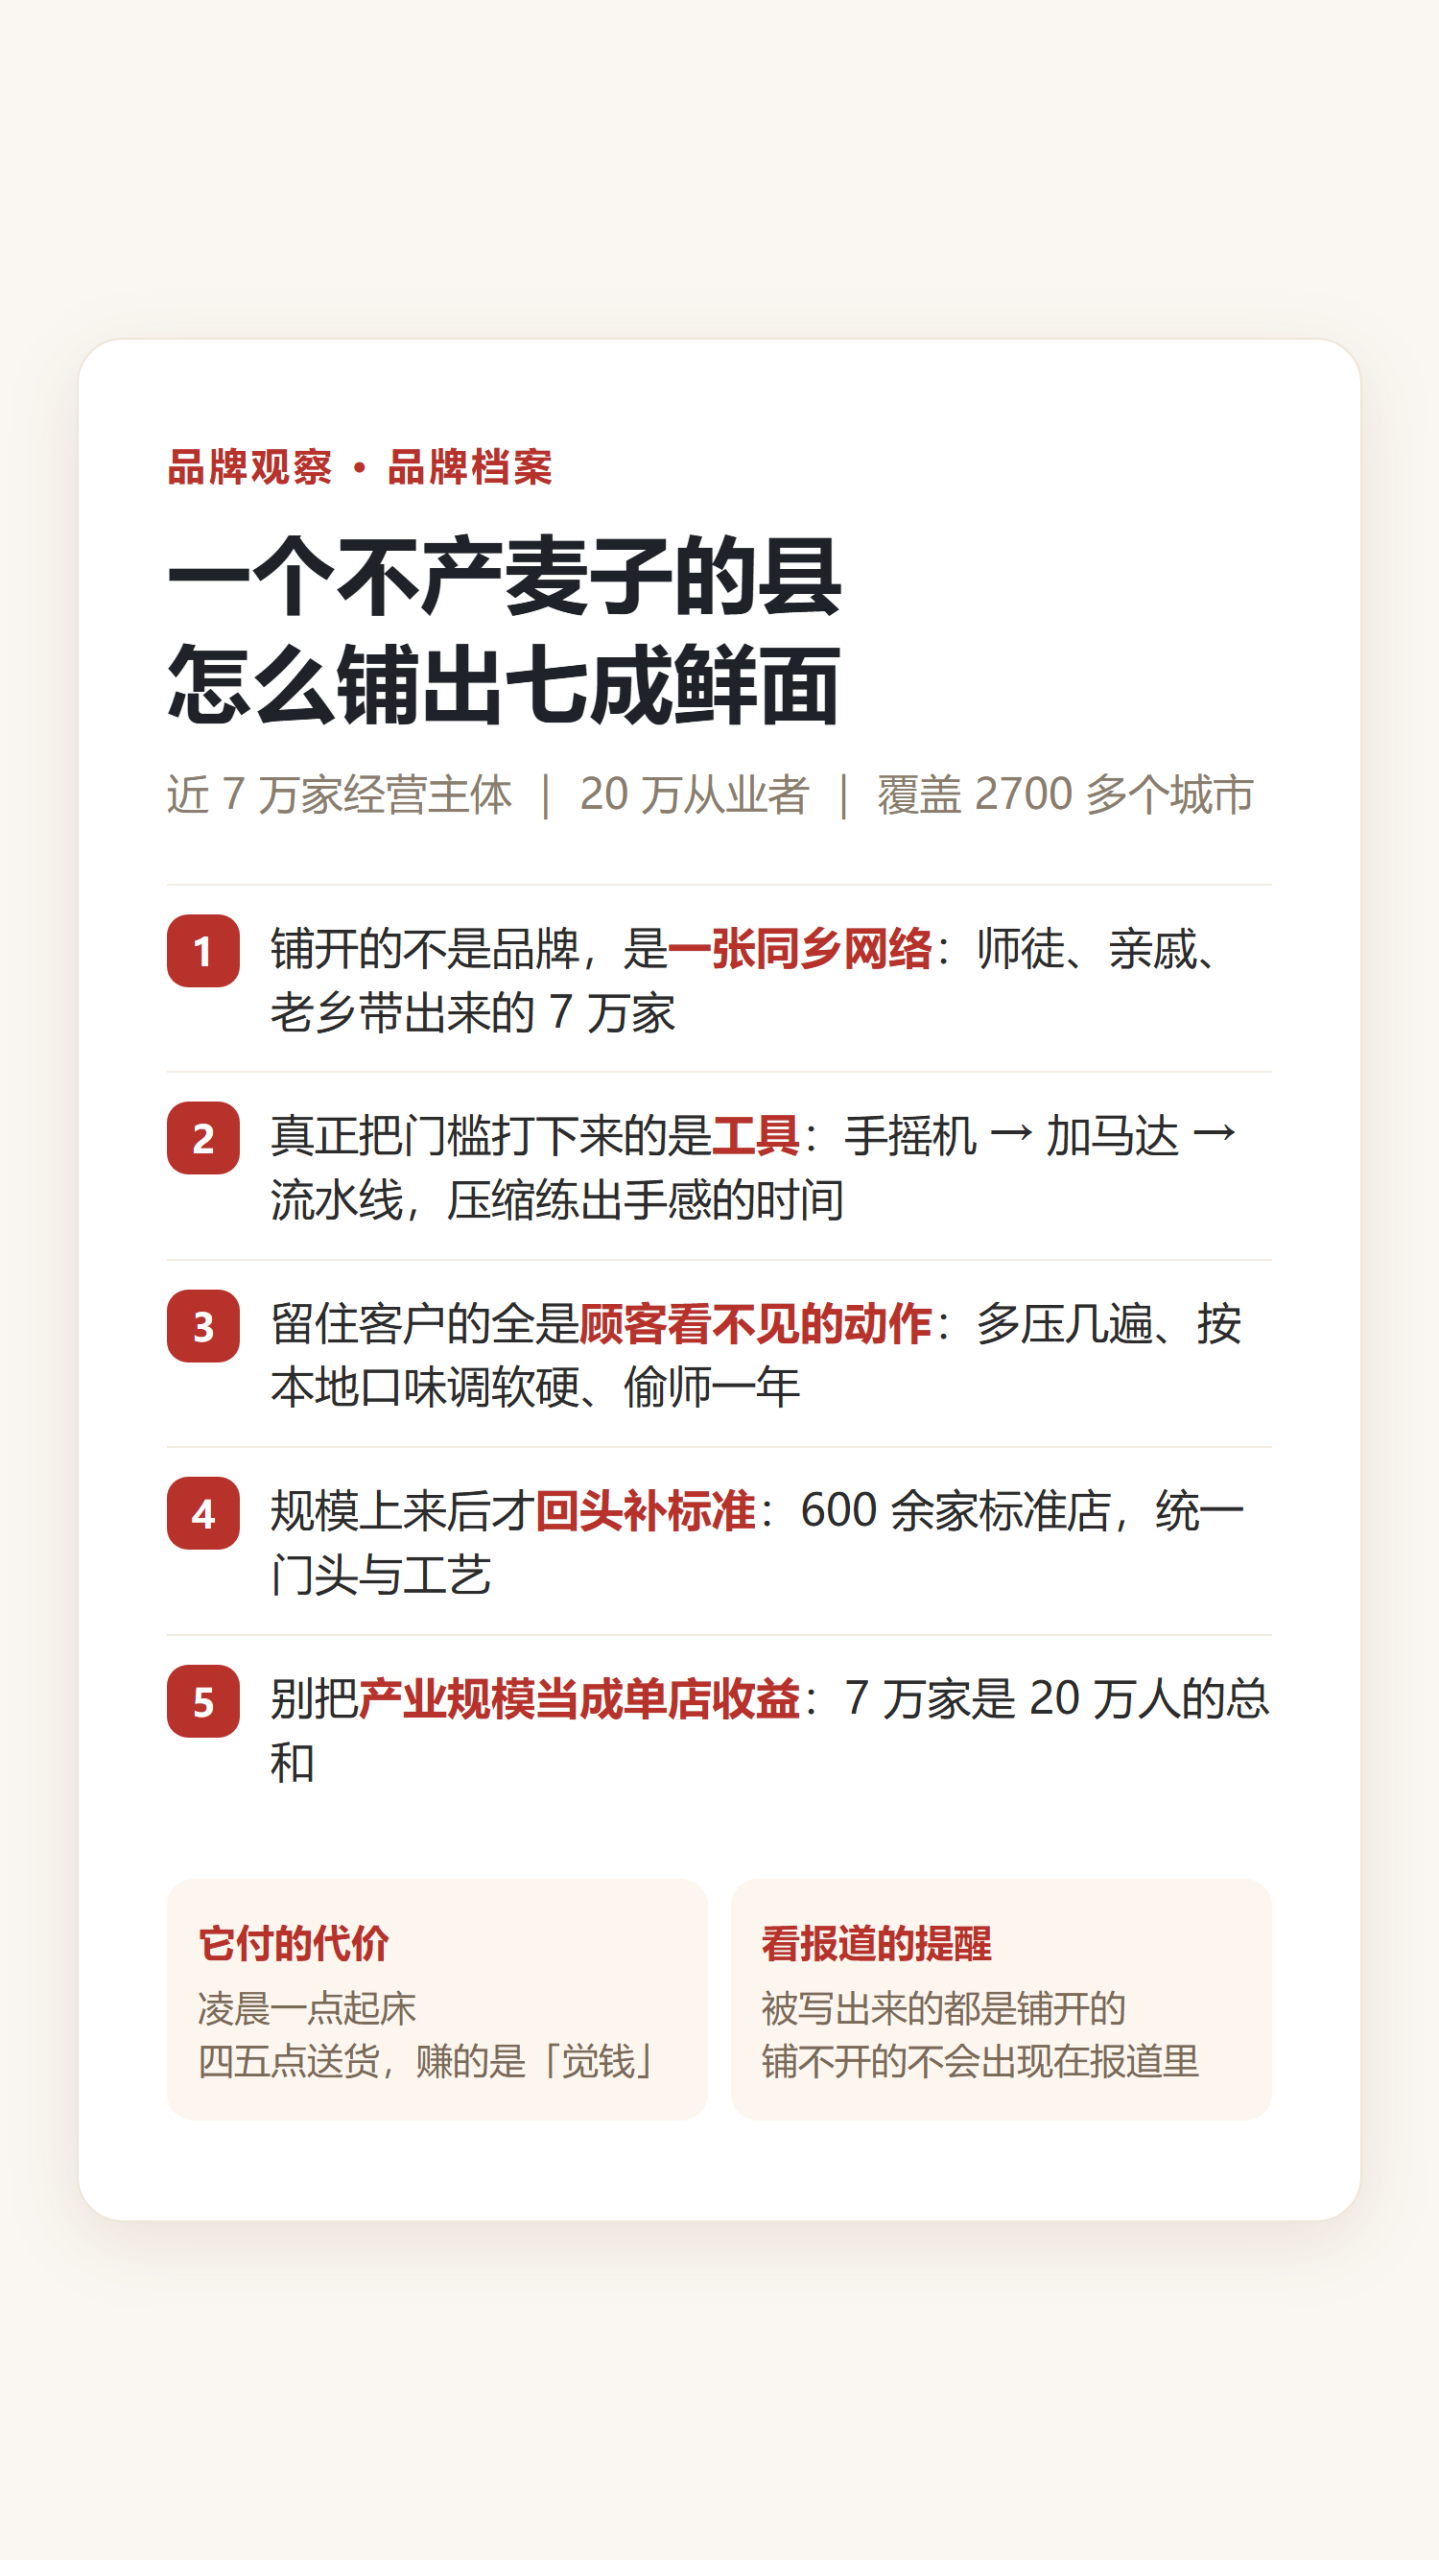
这组反差值得看一眼。因为它不是单个品牌的成功故事,而是一个县域产业在没有连锁总部、没有统一招牌、没有加盟费的情况下,自发铺到全国的过程。对打算做餐饮的人,这套扩散逻辑里有些东西比”某地又开了多少家店”更值得琢磨。
先说明口径:本文的数字来自公开报道与政府部门发布(见文末),是产业统计数据,不代表任何单店的经营状态;文中人物与细节均为媒体报道内容。
一、先把底牌看清:这组数字有多大
| 指标 | 公开口径 | 说明 |
|---|---|---|
| 云阳人创办的面食经营主体 | 近 7 万家 | 含面坊、面摊、面条企业 |
| 从业人员 | 20 万人以上 | — |
| 覆盖范围 | 全国 2700 多个县级行政区 | 并远销新加坡、马来西亚等 |
| 全国鲜面市场份额 | 70% 以上 | — |
| 产业年产值 | 超 700 亿元 | — |
| 云阳户籍人口 | 约 133 万 | 约每 6 人中有 1 人从事面业 |
上表数据来自重庆市农业农村委员会 2026 年 9 月 30 日发布、人民网重庆频道同期报道,以及 2026 年 10 月 30 日腾讯新闻的产业报道;三个来源口径一致。重庆市商务委在同期活动中提到,重庆小面国内外门店达 12.2 万家、市内约 8 万家,重庆小面已被纳入重庆市”十五五”规划的成长型特色产业集群。
看这组数字要分清两件事:7 万家是 20 万人的总和,不是每一家都轻松;700 亿是产业链年产值,也不等于单店的经营结果。产业规模的量级和个体门店的处境,是两回事。
二、它不是连锁品牌,是一张同乡网络
大多数连锁体系是”总部输出”:统一招牌、统一供应链、统一培训、统一督导。云阳面条走的是另一条路。
据那篇产业报道的梳理:会做面的带一个徒弟,徒弟学成了自己盘个铺面;哥哥带弟弟,夫妻搭伙,老乡介绍老乡。没有加盟费,没有统一招牌,只有一套默认规矩——面要劲道,送货不能迟到。
缺启动资金时,路子也不是找投资人:早年是同乡在信用社贷款,私人贷不到就找村干部、合作社担保,买两台机器出门。
这条路有三个特点,跟正规连锁差别明显:
| 维度 | 连锁总部模式 | 云阳面业网络 |
|---|---|---|
| 扩张动力 | 品牌招商、资本投入 | 亲缘同乡关系、师徒传承 |
| 统一性来源 | 合同、标准、督导 | 共同手艺、默认规矩 |
| 启动门槛 | 加盟费、装修费、保证金 | 一台机器、一门手艺 |
| 失败代价 | 单店投入沉没 | 相对小,但容错也更靠个人 |
共同点只有一条:都有一个可以被复制的最小动作。 连锁复制到的是”门店模型”,云阳复制到的是”一门能被教会的手艺 + 一套能买到的工具”。任何一个生意要铺开,缺了这一条,讲再多模式都是空的。
三、把门槛打下来的不是口号,是一台机器
云阳人做面,最早跟盐有关。两千年前云安镇盐业起来,外地商贩把面粉运进来,本地人慢慢学会做包面、抄手。真正变成生意,报道里追到上世纪七十年代——同乡在湖北宜昌的钢厂做工,雨天聚在一起包包面打牙祭,工友尝了想买,家里的手艺第一次有了价钱。
但真正让手艺能被大规模复制的,是一台手摇压面机。
和好的面放进去,一摇出片,再一刀切条。原来全靠揉、擀、切的活,变成了半自动。云阳鱼泉、江口一带的年轻人,扛着一百来斤重的机器出门,先到宜昌,再往西安、北京走。
机器还在迭代:生意稳了有人回头跟机械厂说”手摇的,能不能加个马达”;到后来的半自动压面机,一小时出 300 斤,全自动流水线一小时能出 1 到 2 吨。
这里有一条可以直接搬的判断:一个手艺能不能铺开,看它有没有被工具化到”学徒能在很短时间内达到合格线”。工具没有消灭手艺,它压缩的是”练成手感”的时间。放到餐饮任何品类都一样——能在哪个环节靠设备和标准把对人的依赖降下来,那个环节就具备了铺开的前提。
反过来说,如果一个活到现在还完全依赖某个老师傅的个人手感,那它就还只能是一家店的事。
四、真正让它留住客户的,是三件笨功夫
这篇报道里我最想拎出来的,是几个具体的人怎么干活。注意这里没有一条是营销动作,全是交付动作。
其一,涨价之前先把东西做好。 报道里的陈绍全在江苏张家港卖面,语言不通,就找住在当地的老乡骑摩托跟着当翻译;面要让人续单,他的办法是多压几遍、换更好的面粉,价格不提。饭馆用着顺手,第二天才继续要。
其二,不跟顾客争”正宗”,按本地口味调。 陕西、山西爱劲道,川渝要软一点。面工从不强调”我们的才正宗”,而是按街坊口味调软硬、调宽细。
这一条很多餐饮人刚好做反了。带着外地品类到本地开店,最容易说的话是”我们不改配方,改了就不正宗”,然后眼看着本地客人流失。口味适配从来不是妥协,是把 陌生的东西塞进当地人的日常里。
其三,手艺不到位时,先承认结果不好,再去找会的人学。 报道里的刘兴全在郑州没师傅带,一开始面发虚、切不齐,顾客当面说”不如隔壁”。他的做法不是辩解,是跑去隔壁面坊看了一年多,才摸出合格的手感。
这三件事的共同点:全部发生在顾客看得见之前。 多压几遍、按口味调、偷学一年,客户都不知道。但决定第二天还来不来的,恰好就是这些。
五、现在它在补的两门课:标准化和统产分销
自发网络能铺开,但会带来一个老问题:同一块牌子下,软硬不一。 报道里的说法是”千店千面”。
当地近年在做的事,三项由政府部门与协会公开的信息可查:
| 动作 | 公开情况 |
|---|---|
| 区域公共品牌 | 打造”云阳早面”,开展”千城万店”行动 |
| 标准店 | 已建成 600 余家标准店,覆盖重庆主城、西安、南京等地,统一门头与工艺 |
| 标准化文件 | 报道提到有《云阳鲜面》团体标准(工艺流程、口感、卫生、包装) |
| 组织模式 | 推”统产分销”:大厂集中生产,门店转销售与体验点;按城市成立联合社、股份分成 |
| 数字化 | 面业数字化服务平台,用户超 2 万户 |
| 金融配套 | 全国首创面业全产业链专属保险”面业保”,累计为 1300 余户发放贷款超 5.5 亿元 |
这套组合的逻辑很清晰:先有规模,再倒逼标准;标准是规模能不能传下去的分水岭。 门店可以从 100 家长到 7 万家,但如果没有统一工艺和检测方法,规模越大、品控越散,最后砸的是整个公共品牌的招牌。
关于标准化本身,本站此前写过更细的做法:每个产品先做一张标准卡:让制作和上桌用的是同一个版本、底料要不要标准化:总部给的一包料,门店该不该动配方
需要提醒的是,”统产分销””联合社””按股份分成”这些属于特定产业在政府引导下的组织调整,跟普通加盟商跟品牌的合作关系不是一回事,不要直接类比。
六、它为什么吸引人,又难在哪儿
这篇报道没有只讲光鲜的部分。先把吸引力讲清楚——
报道里写到,2000 年前后,开一家面坊一年能挣二十来万。这个数字在当时的大山里很扎眼,”出去做面”由此成了一代人的选择,很多人扛着一百来斤的机器出门,理由就是这么朴素。
但把这句话放进今天的语境,要加三个限定:一是背景不同,那是二十多年前的水平,当时的房租、人工、原料成本跟现在不是一回事,不能拿今天的账去套;二是个案不是结论,这是当时的市场现象与媒体报道中的个案,同一批出门的人里没做成的同样很多,不能倒推出”这门生意能挣”;三是它对应的代价明摆着——高工时折算下来,单位时间的收入远没有那个总数看起来那么好看。
再看难的地方:
其一,熬人。 城里小面坊大多凌晨一点起床,和面、压面、切条,先给饭馆备货,四五点挨家送,送完天亮,才开门卖自己橱窗里的零售面。面工自嘲:”远看是要饭的,近看是压面的。”赚的是”觉钱”——别人上班他们补觉,朋友聚餐要推掉,因为第二天又要凌晨起。
其二,代际。 报道里提到,最早出门的那一代和他们的下一代,基本都不打算让孩子接这个班:一身面灰,三点一线,太熬人。这是个很硬的现实——一个行业如果年轻人接手的意愿在下降,它的长期供给就会出问题。
其三,路线选择。 报道里的宋喜是 1989 年出生的”面三代”,大学毕业后在银行做了 8 年信贷,2022 年辞职回来跟父亲做面。他的选择是:每天只出 300 斤成品,代价比普通面坊高——做一批 880 斤干面,父子俩连着干 9 个小时,普通面坊两个人三四个小时就能做完。小作坊收拾得干净且一直开着风扇,理由是不能开空调:空调抽走面团水分,面一下就干、裂纹就出来了。
规模、效率、工艺,这三者很难同时要满。他选了工艺这一头,代价是产量和工时。 这不是对错问题,是取舍问题——但取舍之前,得先知道自己在选什么。
七、开店的人能从里面对照什么
把上面的东西压成四问,可以拿自己的生意对照着填一遍:
| 要问自己的 | 云阳面条的答案 | 你的店是什么情况 |
|---|---|---|
| 我有没有一个能被教会的最小动作? | 一台机器 + 一套流程,师傅带徒弟就能复制 | ? |
| 我的门槛是被工具降下来的,还是堆人堆出来的? | 手摇机→加马达→半自动→流水线,逐级降人力依赖 | ? |
| 我留住客户靠什么?是交付动作还是营销动作? | 多压几遍、按口味调、偷学一年 | ? |
| 规模上来之后,用什么保证品质不散? | 团标、标准店、统一工艺、统产分销 | ? |
填完这张表,多数问题会自己浮出来。
补一句落点:这套东西里没有捷径。 七成份额是几十万人用几十年、在凌晨一点起床攒出来的。看到这种报道最容易犯的错,是把产业规模误读成”这个品类好做、我也去开一家”。
八、怎么看这类产业报道:三条提醒
- 不要把产业规模当成单店收益:7 万家是总量,同一批数据里还有”同行密度极高、单店利润被摊薄”的那一面;
- 不要只看最成功的样本:报道里被写出来的都是铺开了的人,铺不开的不会出现在报道里,这就是幸存者偏差;
- 不要把公共品牌当成自己的资源:区域公共品牌(”云阳早面”这类)归地方所有,个体商户能用其中的标准,但不能说这个招牌是自己的。
最后回到开头那个场景:卷帘门拉开时,橱窗里那把面或许已经转过两道手。背后的这套东西——工具、手艺、同乡网络、凌晨起床——才是真正值钱的部分。
相关阅读:一把签子、一包底料背后:串串香的上游供应链长什么样、串串香为什么难做成大连锁:品类特性带来的几道坎、连锁化率在提高,街边单体小店靠什么留下来、第一次开店,怎么选对品类和业态?
本文数据与来源说明
- 核心产业数据(近 7 万家经营主体、20 万从业者、2700 多个县级行政区、70% 以上鲜面份额、年产值超 700 亿元、600 余家标准店、2 万户平台用户、1300 余户与 5.5 亿元贷款):重庆市农业农村委员会 2026-09-30 发布、人民网重庆频道 2026-09-30 报道,与腾讯新闻 2026-10-30 产业报道口径一致。
- 重庆小面门店数与”十五五”规划信息:重庆市商务委公开口径。
- 文中人物、作坊细节(压面机演进、 按本地口味调整、学习经历、家族作坊工时等):均出自腾讯新闻 2026-10-30 该篇报道的采访内容。
- 时效提示:产业数据随统计口径会更新,本文数据锚点为 2026 年 9 至 10 月;引用前请复核最新发布。
- 本文为公开信息的整理与观察,不构成任何形式的投资建议、经营承诺或收益预期,也不针对具体品牌。
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/pinpai/5140.html