火锅这个品类里,跑出了不少全国性的大连锁。
串串香作为火锅的近亲,门店数量不少、品牌也很多,但做到全国规模、门店密度极高的品牌相对少一些。
这不意味着串串做不成连锁——事实上已经有品牌在做,而且做得不错。但这个品类在规模化上有几道具体的坎,跨过去的成本比某些品类更高。这些坎不是经营能力的问题,是品类本身的结构决定的。
本文只拆结构,不做品牌评价。
一、第一道坎:前端人工重
串串区别于火锅最核心的一环,是「穿签」。
火锅的食材是切配装盘,串串的食材是切配穿签。多出来的这一步,是持续发生的人工:
- 每一串都要人工穿。 目前的自动化设备能解决一部分,但大多数门店仍然依赖人工。
- 这项工作每天都在发生,不是一次性的。
- 它对人手的要求是稳定和熟练,不是临时能补上的。
- 它会占用后厨最大的一块工时。
对连锁化的影响:如果一个品牌开一百家店,就意味着一百个后厨每天都要完成穿签这件事。集中配送半成品能缓解,但生鲜类穿签的保质期很短,配送半径受限。
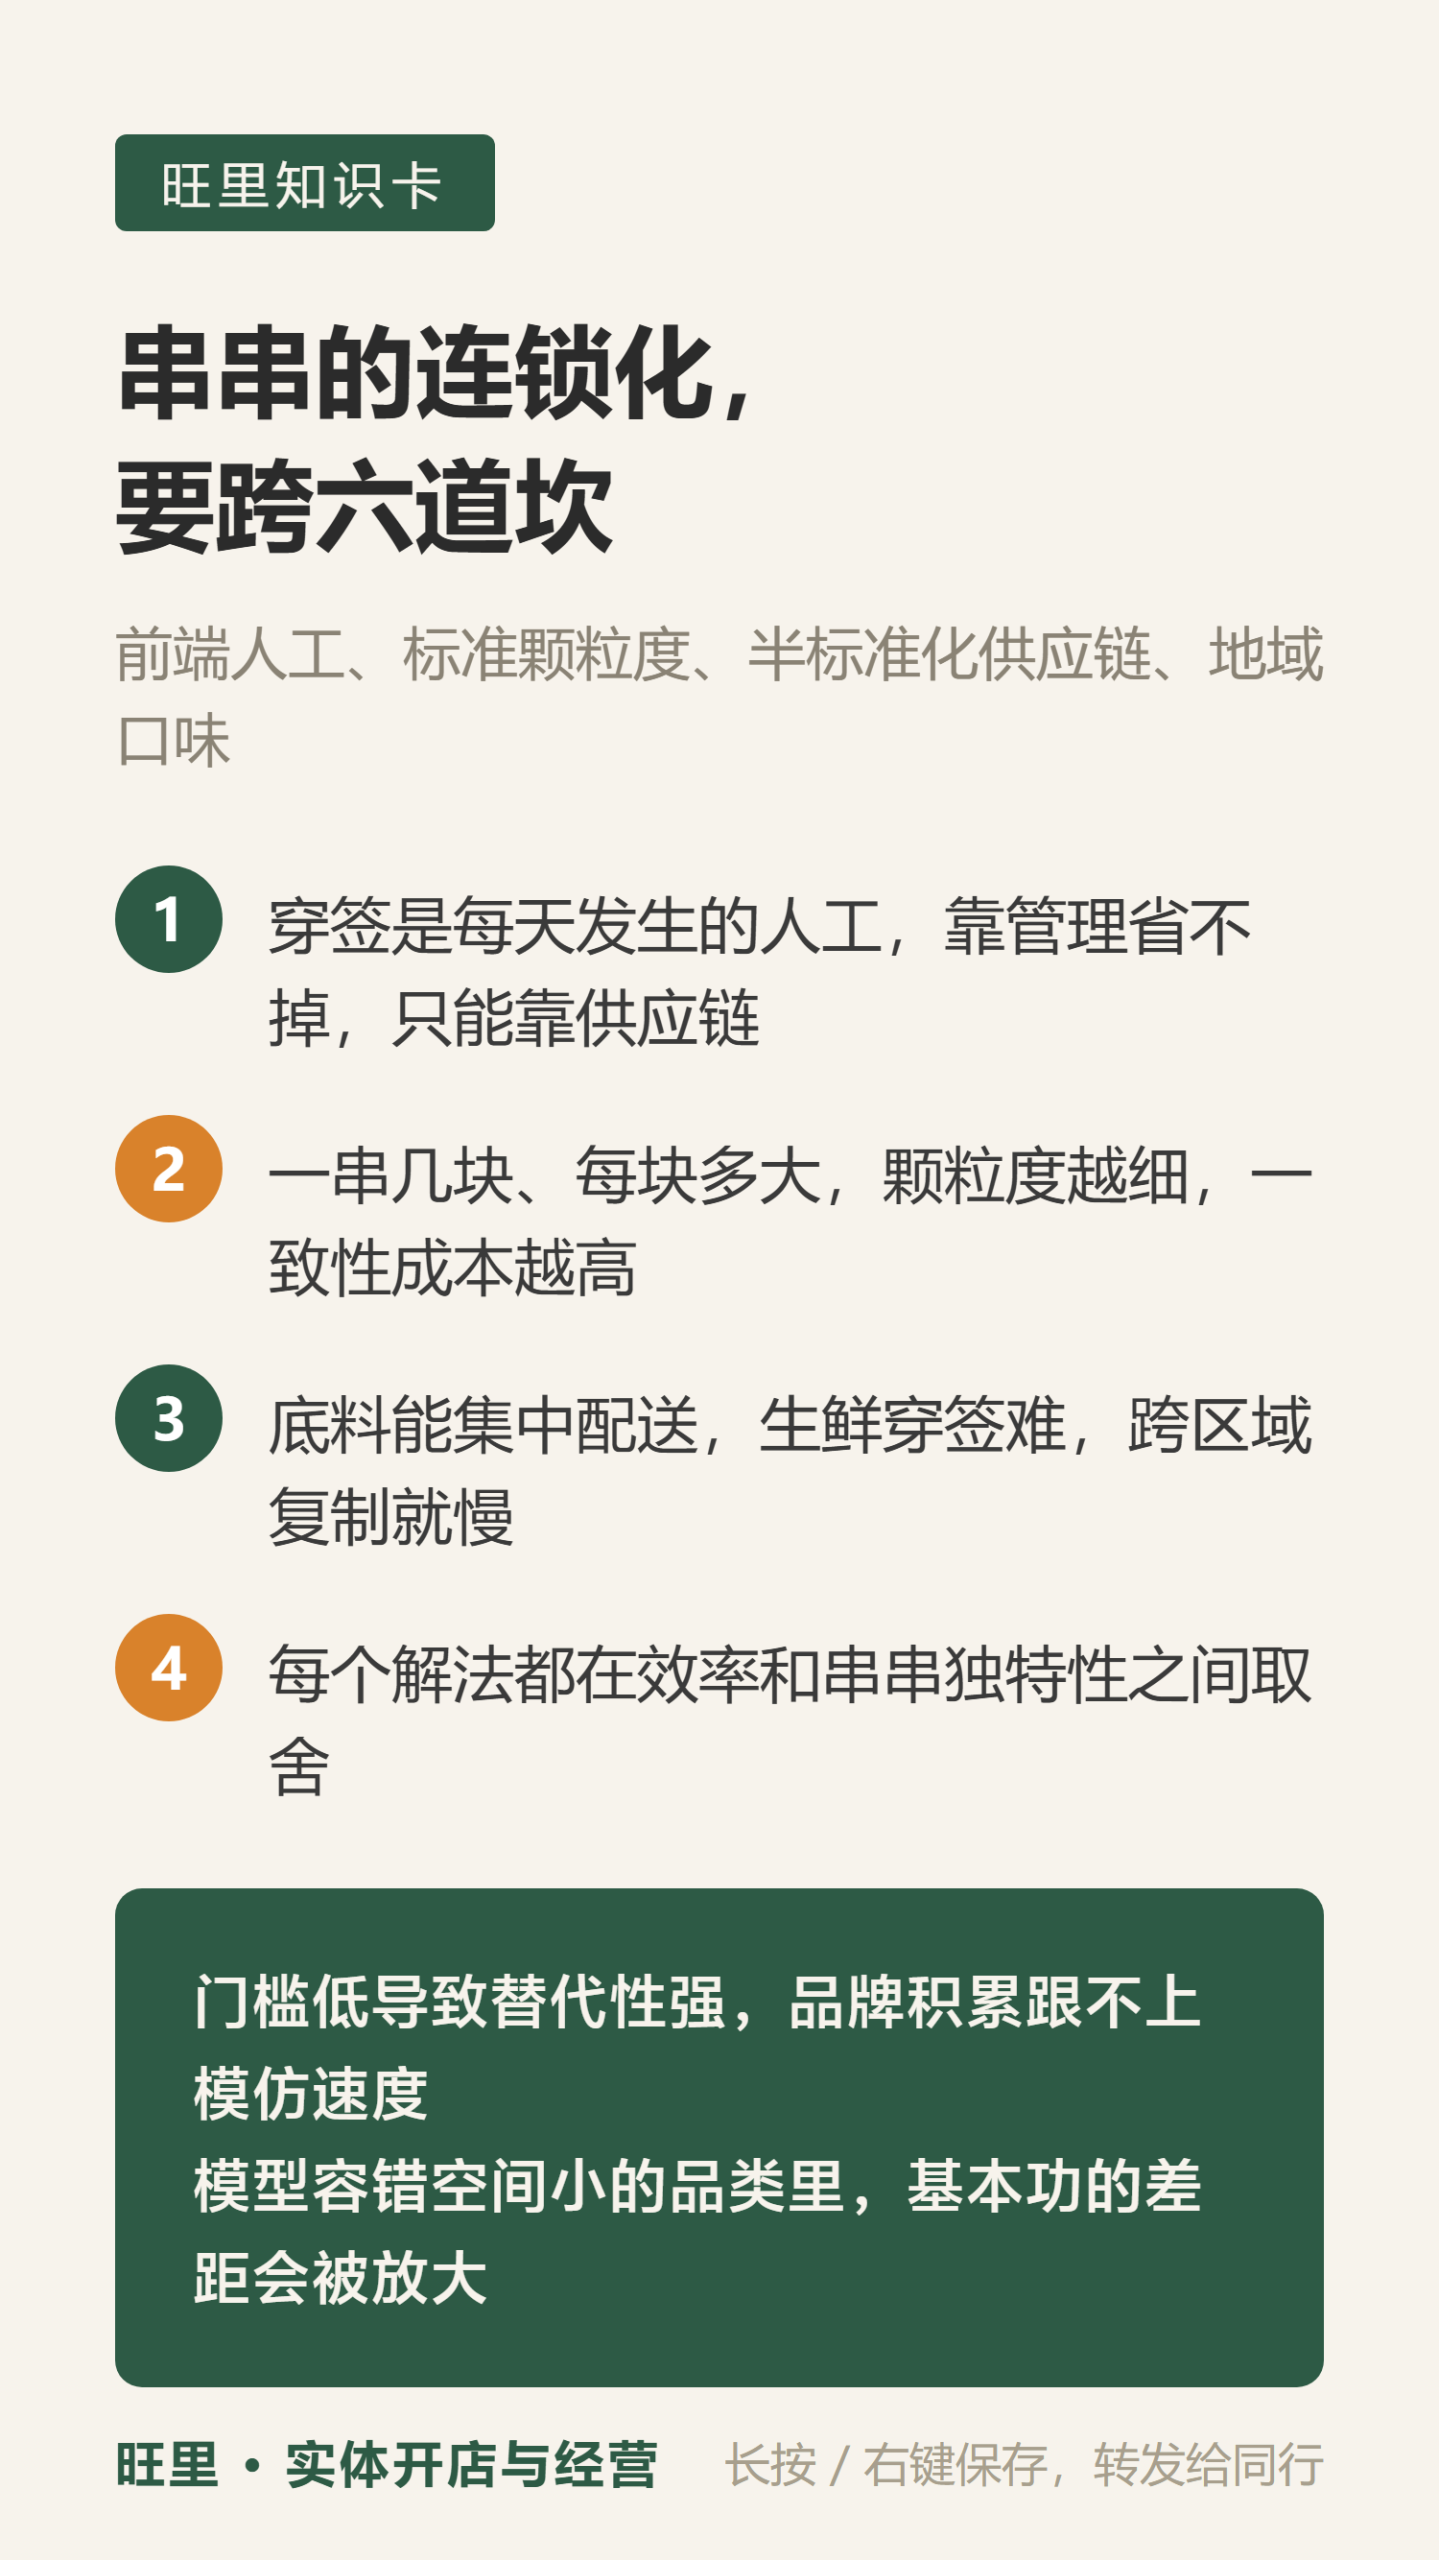
这是串串规模化最硬的一道坎——它不是靠管理能省掉的,要靠供应链方案来解决。
二、第二道坎:出品标准化的颗粒度细
标准化的难度,和「出品单位的颗粒度」直接相关。
火锅的一份毛肚,标准是「一份多少克、摆盘什么样」,颗粒度粗,容易统一。
串串的一串鸡脆骨,标准是「一串几块、每块多大、穿法一致」,颗粒度细得多,而细就难统一:
- 同一批货,大小不一,穿出来的串有大有小。
- 不同人穿,手法不同,松紧和位置不同。
- 这些差异顾客看得见——他拿在手里的就是那一串。
连锁品牌对一致性的要求是极高的,因为顾客在不同门店应该有相同体验。颗粒度越细,达成这个要求的成本越高。
标准卡怎么建,见每个产品先做一张标准卡:让制作和上桌用的是同一个版本;底料要不要统一,见底料要不要标准化:总部给的一包料,门店该不该动配方。串串在这些之上,还要解决「每一串」的标准问题。
三、第三道坎:供应链的半标准化
串串的供应链能标准化的部分,和不能标准化的部分,界限很清楚。
能标准化的:
- 底料和油碟。 这是最成熟的一环,可以集中生产、长期保存、远距离配送。这也是很多串串品牌最先做供应链的环节。
- 干杂、调味品、酒水。
- 部分冷冻半成品(如冷冻串类)。
难标准化的:
- 生鲜穿签类。 保质期短、需要冷链、体积大、损耗高。
- 叶菜和时令品类。 本地采购往往更合适。
结果是:串串的供应链通常是「半标准化」的——底料统一、前端本地。这个模式能跑,但它的可复制性弱于全标准化的品类,因为每进一个新城市,前端供应链都要重新搭一遍。
上游供应链长什么样,见一把签子、一包底料背后:串串香的上游供应链长什么样。
四、第四道坎:地域口味的分割
串串不是一个口味统一的品类。
成都、重庆、乐山各有各的做法,锅底、蘸料、串法都有差异,见成都、重庆、乐山:串串香的几个地域流派各有什么不同。
这对连锁化的影响是:
一是菜单难以全国统一。 进入新区域,往往要调整口味和产品结构。
二是「地道」这个卖点难以迁移。 一个品牌在成都的「地道」,到了外地可能不成立。而串串又很依赖这个认知。
三是本地品牌的抵抗能力强。 因为口味有本地根基,外来品牌不一定占优。
相比之下,口味相对统一、或者已经形成全国认知的品类,跨区域扩张的阻力小一些。
五、第五道坎:单店模型的承载力
连锁化需要单店模型能支撑三件事:租金、人力、总部支持成本。
串串的单店模型有几个特点:
客单价区间偏低。 串串的人均通常低于正餐火锅,这意味着单店要承载更高的桌数和翻台。翻台率怎么算,见一家串串店一天翻几轮才算健康:翻台率怎么算、卡在哪、怎么提。
人力投入占比高。 前端穿签 + 后端服务,两端都不轻。人效怎么衡量,见人效和坪效:两个老板最容易忽略、但最能看出店好坏的数。
对位置的依赖强。 串串的客流很大程度来自街边自然流量,这推高了对点位的要求。
这三件事叠在一起的结果是:单店模型偏紧,留给总部环节的余量不大。而连锁化恰恰需要在单店之上再加一层成本(总部、供应链、培训、督导)。
这不是说做不了,而是说模型的容错空间小——任何一个环节的成本上浮,都可能让门店模型不成立。
六、第六道坎:门槛低带来的替代性
串串的开店门槛不高。 一口锅、一包底料、一些签子,就能开起来。
这带来两个后果:
一是街边单体店的密度很高。 连锁品牌进入一个区域,面对的不是空白市场,而是大量已经存在、有本地熟客的小店。单体小店靠什么留下来,见连锁化率在提高,街边单体小店靠什么留下来。
二是差异化容易被模仿。 一个创新产品出来,半年内周边就可能都有。品牌积累的速度跟不上模仿的速度。
而品牌恰恰是连锁最值钱的东西。当差异化难以长期保持时,连锁的溢价就难以建立。
七、那解法是什么
上述每一道坎都有对应的解法,只是每个解法都有代价:
| 坎 | 常见解法 | 代价 |
|---|---|---|
| 前端人工 | 中央厨房集中穿签、冷链配送 | 配送半径受限、冷链成本高 |
| 标准化颗粒度 | 减少 SKU、按份替代按签、规格分级 | 可能削弱「串串感」 |
| 供应链半标准化 | 底料统一 + 前端本地 | 跨区域复制慢 |
| 地域口味 | 区域化菜单、本地化调整 | 总部标准化程度下降 |
| 单店模型 | 小店型、精简人力、提高翻台 | 对点位和运营要求更高 |
| 门槛低 | 做符号、做体验、做稳定 | 需要长期投入,见效慢 |
可以看到一个共同点:几乎每个解法都在「效率」和「串串的独特性」之间做取舍。
按份替代按签能省人工,但会失去数签子的体验;减少 SKU 能提高一致性,但会削弱「少量多样」的优势。这些取舍没有标准答案,取决于品牌把自己定义成什么。
按签计费背后的取舍,见串串香为什么按签算钱:一种计费方式背后的取舍。
八、从行业角度看这意味着什么
第一,串串的连锁化会更慢,但不会停。 供应链和冷链在进步,集中加工的能力在提升,这几道坎是可以被逐步降低的。
第二,「半标准化」可能是这个品类的常态。 底料和符号统一、前端本地灵活,这个结构可能比全标准化更适合串串。
第三,单体小店仍有空间。 因为前端人工和本地口味这两项,规模优势不能完全覆盖。行业在谈经营质量而不是扩张速度,见罗星海:串串香行业,比扩张更重要的是经营质量。
第四,门店层面的基本功更值钱。 在模型容错空间小的品类里,运营细节的差距会被放大——同样一个点位,做得细的店和做得粗的店,差别很明显。
小结
串串香连锁化的六道坎:前端穿签人工重、出品标准化颗粒度细、供应链只能半标准化、地域口味分割、单店模型容错空间小、开店门槛低导致替代性强。
每一道都有解法,但每个解法都在「效率」和「串串的独特性」之间取舍——按份替代按签能省人工,但会失去数签的体验;减少 SKU 能提高一致性,但会削弱少量多样的优势。
这些坎不是经营能力问题,是品类结构问题。能被逐步降低,但不会消失。
对门店经营者的含义是:在模型偏紧的品类里,基本功的差距会被放大。规模优势覆盖不到的地方,就是单店能守的地方。
旺里专注于实体开店与经营知识分享。本文仅供学习交流与信息参考,不构成投资、加盟及经营决策建议。本文链接:https://ulzsw.com/hangye/5008.html